

- Aucun compte bancaire ne peut être rendu totalement insaisissable par une méthode légale générale.
- Le solde bancaire insaisissable, ou SBI, laisse automatiquement un minimum de 651,69 € au 1er avril 2026 à la disposition du débiteur.
- Les revenus légalement insaisissables peuvent bénéficier d’une protection distincte, à condition de justifier leur origine.
- En cas d’erreur, vérifiez la notification, rassemblez vos justificatifs et adressez rapidement une réclamation à la banque.
Comment rendre un compte bancaire insaisissable ? En pratique, aucun compte courant ne bénéficie d’une immunité générale contre les créanciers ou l’administration. La protection automatique repose principalement sur le SBI, tandis que certaines prestations conservent leur propre régime. Si vous recherchez une organisation bancaire internationale conforme, consultez notre guide pour ouvrir un compte bancaire offshore en ligne, sans confondre diversification patrimoniale et dissimulation d’avoirs.
Une banque peut donc bloquer un compte après réception d’une saisie sur compte bancaire, mais elle doit laisser certaines sommes à la disposition du titulaire. Il peut ainsi être temporairement bloqué sans que toutes les sommes présentes soient immédiatement versées au créancier. Voici comment fonctionne le solde bancaire insaisissable, quelles sommes peuvent être protégées et comment réagir si le montant disponible semble incorrect.
Le solde bancaire insaisissable protège un minimum, pas tout le compte
Pas le temps ? Obtenez un résumé de l'article :
Le SBI est la somme minimale que la banque doit laisser à une personne physique lorsque son compte fait l’objet d’une saisie. Il vise à préserver les dépenses essentielles, comme l’alimentation, l’eau ou l’électricité. Il ne supprime pas la saisie et ne protège pas l’intégralité de vos économies.
Le SBI s’applique automatiquement lors d’une saisie bancaire
Selon le Service-Public.fr, la banque applique le SBI lors d’une saisie bancaire. Vous n’avez donc pas à déposer une demande préalable pour bénéficier de ce minimum. Si aucune somme n’est disponible, la banque ne peut toutefois pas créer un solde au profit du débiteur.
Si le solde dépasse le montant protégé, la somme excédentaire peut être saisie dans la limite de la dette et selon la procédure utilisée. Le montant de la saisie dépend notamment du solde présent, de la créance invoquée et de la somme réclamée. Le SBI ne rend donc pas le compte insaisissable : il garantit seulement une somme minimale restant disponible.
La somme laissée au titre du SBI reste généralement disponible pendant un mois à compter de la saisie. Ce délai d’un mois doit être distingué du délai applicable pour contester la saisie. Une nouvelle saisie dans le mois ne permet pas nécessairement d’obtenir une nouvelle protection complète. Vérifiez donc la date de chaque opération et les sommes déjà mises à disposition.
Le montant atteint 651,69 € au 1er avril 2026
Au 1er avril 2026, le SBI s’élève à 651,69 €. Ce montant correspond au RSA applicable à une personne seule sans enfant à charge à cette date. Il ne varie pas selon la composition de votre foyer, même si le montant de certaines prestations peut varier.
Si le compte contient moins que ce montant, la banque ne peut normalement pas prélever davantage sur le solde disponible au titre de la saisie. Par exemple, un solde de 200 € reste inférieur au minimum protégé, sous réserve des règles de la procédure et d’une éventuelle mise à disposition déjà effectuée au cours du même mois. Le compte est laissé en l’état lorsque les conditions de cette protection sont remplies et qu’aucune opération antérieure ne l’a déjà consommée.
Saisie-attribution et SATD ne suivent pas exactement la même procédure
La saisie-attribution est généralement engagée par un créancier qui dispose d’un titre exécutoire constatant une créance. La SATD, ou saisie administrative à tiers détenteur, permet à l’administration de recouvrer certaines dettes publiques. Dans les deux cas, la banque bloque les sommes concernées et applique les règles relatives au SBI et aux revenus protégés.
Dans le cadre d’une saisie sur compte bancaire, la signification de la saisie informe le débiteur de la procédure et de son montant. Pour une saisie-attribution, l’acte de saisie est signifié à la banque, puis le débiteur reçoit l’acte selon les règles applicables. Le commissaire de justice doit respecter les mentions et les délais prévus par la procédure.
| Situation | Conséquence principale | Vérification à effectuer |
|---|---|---|
| Solde inférieur ou égal à 651,69 € | Le solde est en principe laissé à disposition, dans la limite des sommes présentes. | Vérifier qu’un SBI n’a pas déjà été utilisé pendant le même mois. |
| Solde supérieur au SBI | La part excédentaire peut être saisie dans la limite de la dette. | Comparer le solde au jour de la saisie avec le montant effectivement bloqué. |
| Présence d’un revenu insaisissable | La somme peut relever d’une protection spécifique si son origine est justifiée. | Conserver le relevé bancaire et l’attestation de l’organisme payeur. |
| SATD portant sur plusieurs comptes | L’administration peut demander les sommes disponibles sur les comptes visés. | Contrôler les comptes courants, livrets et autres produits mentionnés. |
Le calcul ne se limite donc pas toujours au compte courant. Dans le cadre d’une SATD, la Direction générale des finances publiques précise les comptes et sommes concernés, notamment lorsque plusieurs comptes sont détenus dans le même établissement. La banque laisse alors à disposition le montant protégé prévu par les textes, après examen des comptes concernés.
Le RSA, certaines allocations familiales ou l’AAH peuvent obéir à des règles spécifiques. Ces revenus ne se confondent pas automatiquement avec le SBI. Si une prestation protégée dépasse le montant du SBI, demandez sa mise à disposition en fournissant rapidement la preuve de son origine. Le titulaire doit présenter à la banque les documents permettant d’identifier la prestation, ainsi que toute autre pièce utile à la vérification.
Plusieurs comptes, activité indépendante et cotitularité : ce qui change
Ouvrir plusieurs comptes ne permet pas de multiplier automatiquement le SBI. La protection dépend de la procédure, des comptes visés et des sommes disponibles au moment de la saisie. Pour une SATD, les comptes concernés peuvent être examinés ensemble dans l’établissement bancaire. Le montant de la saisie dépend alors des sommes effectivement présentes sur les comptes concernés et de la somme due.
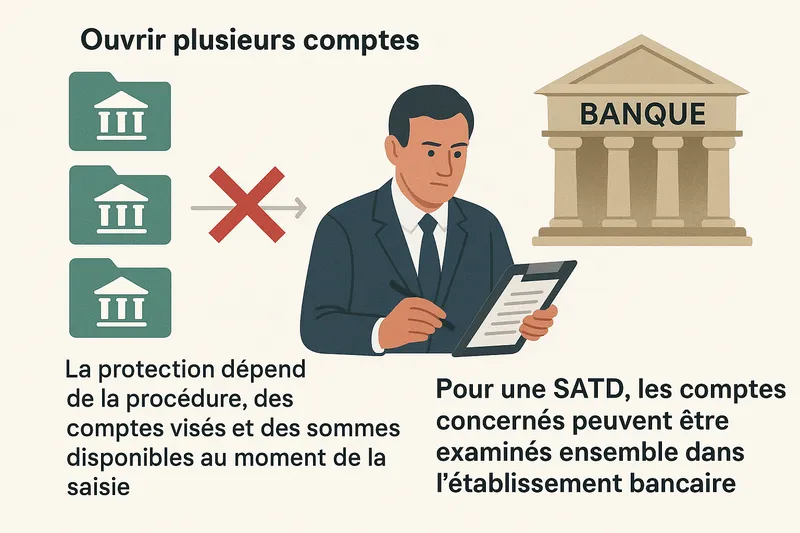
Examinez donc tous les comptes mentionnés dans la notification, notamment le compte courant, le livret d’épargne et les comptes utilisés pour votre activité. Transférer précipitamment de l’argent vers une autre banque ne crée aucune protection légale et peut rendre l’origine des fonds plus difficile à expliquer. Les sommes présentes sur votre compte bancaire doivent pouvoir être rattachées à des opérations licites et documentées.
Un compte joint appelle une vérification particulière. La saisie peut porter sur le solde du compte, mais les sommes appartenant personnellement à l’autre cotitulaire ne doivent pas être confondues avec la dette du débiteur. Le cotitulaire doit contacter rapidement la banque et réunir les relevés, justificatifs de revenus ou preuves de propriété nécessaires. Il peut notamment demander que le montant de la somme appartenant exclusivement à l’autre cotitulaire soit identifié.
Pour un entrepreneur individuel, séparez autant que possible les comptes professionnels et personnels. Cette organisation facilite l’identification des flux, mais elle ne rend aucun compte insaisissable. La mise en place d’une structure distincte peut clarifier les mouvements, sans empêcher une saisie sur votre compte bancaire lorsque les conditions légales sont réunies.
Contrôler la saisie avant de demander sa contestation
Avant de déplacer des fonds ou de négocier avec le créancier, contrôlez la notification reçue et le calcul effectué par la banque. Celle-ci applique généralement les informations transmises par le créancier ou l’administration. Une erreur doit donc être documentée précisément.
- Identité : vérifiez votre nom, les références du compte et l’identité du créancier ou de l’administration.
- Montant : comparez la dette, les frais éventuels, le solde disponible et la somme bloquée. Le montant de la somme due doit correspondre aux justificatifs et au titre invoqué.
- Procédure : distinguez une saisie-attribution d’une SATD, car les interlocuteurs et les recours diffèrent.
- Fondement : recherchez la référence du titre exécutoire, de l’avis ou de la décision à l’origine de la saisie.
- Date : notez la date de l’acte de saisie, la notification et les délais applicables à une éventuelle contestation.
- Revenus protégés : identifiez les allocations ou prestations versées sur le compte.
- Justificatifs : rassemblez les relevés bancaires, attestations de paiement et courriers reçus.
Pour une SATD, l’administration indique qu’une demande de restitution de sommes insaisissables doit être présentée dans un délai de 15 jours, avec les justificatifs nécessaires. Pour une saisie engagée par un créancier privé, le débiteur dispose en principe d’un mois pour contester la saisie à compter de sa dénonciation. La date de l’acte de saisie et celle de sa signification doivent donc être conservées avec soin.
Pour contester la saisie, adressez vos arguments au juge de l’exécution, généralement par l’intermédiaire d’un commissaire de justice ou d’un avocat selon la situation. Le commissaire de justice doit pouvoir vérifier l’acte, le titre exécutoire et le montant réclamé. Si vous acceptez la procédure ou le paiement de la somme due, vous pouvez renoncer à contester la saisie, mais cette décision doit être prise après vérification de vos droits.
Demander le rétablissement du SBI en cas d’erreur bancaire
Si la banque a laissé une somme inférieure au montant qui devait rester disponible, adressez-lui une réclamation écrite et documentée. Demandez le détail du calcul plutôt que de vous limiter à une contestation générale. Une saisie à votre banque doit être analysée à partir du solde de votre compte au jour de l’acte et des mouvements pris en considération.
- Comparer les montants : rapprochez le solde au jour de la saisie, le SBI applicable et la somme prélevée. Vérifiez aussi le montant de la saisie et le montant de la somme due.
- Déclarer l’erreur : envoyez une réclamation au service compétent de la banque avec les relevés et justificatifs utiles. Indiquez clairement le document à la banque qui permet d’établir l’origine d’une prestation protégée.
- Demander le calcul : sollicitez les dates retenues, les comptes concernés, les frais et le montant mis à disposition. Demandez notamment quelle somme a été laissée sur le compte et comment le solde a été déterminé.
- Contacter le bon interlocuteur : échangez avec l’administration pour une SATD et vérifiez les voies de recours pour une saisie-attribution. Si une erreur concerne la signification de la saisie, signalez-la également au commissaire de justice.
- Escalader le litige : en l’absence de solution, saisissez le médiateur bancaire lorsque cette démarche est adaptée et consultez un professionnel du droit ou le juge de l’exécution.
Lorsque vous écrivez à la banque, privilégiez un courrier suivi ou recommandé avec accusé de réception. Conservez une copie du document à la banque, des relevés et de toute réponse reçue. La banque laisse parfois les fonds bloqués jusqu’à la fin du délai légal, alors la banque ne peut pas nécessairement procéder immédiatement au paiement de la somme due.
Évitez les retraits massifs, les transferts inexpliqués et les montages destinés à cacher des fonds. Ces opérations ne rendent pas un compte bancaire insaisissable et peuvent compliquer votre défense ou aggraver votre situation juridique.
Compte étranger et fiscalité : diversifier sans organiser son insolvabilité
Un compte étranger ou offshore n’est pas un compte insaisissable. La localisation de la banque ne supprime ni la dette ni les obligations déclaratives. Elle ne peut pas servir à soustraire frauduleusement des avoirs à une procédure d’exécution.
Une organisation patrimoniale doit rester transparente
- Pour qui : les personnes qui souhaitent séparer leurs flux, diversifier leurs établissements bancaires ou structurer légalement une activité internationale.
- À condition de : conserver les justificatifs, déclarer les comptes concernés et respecter les obligations fiscales françaises.
- Pour qui pas : les personnes qui cherchent à dissimuler des fonds, organiser leur insolvabilité ou éviter l’exécution d’une décision.
Si vous détenez un compte hors de France, consultez les règles relatives au formulaire 3916-bis pour déclarer un compte à l’étranger. Cette déclaration ne rend pas le compte insaisissable, mais elle permet de respecter vos obligations fiscales lorsque le compte entre dans le champ déclaratif.
La réponse à la question « comment rendre un compte bancaire insaisissable ? » reste donc limitée : vous ne pouvez pas obtenir une immunité générale. Vous pouvez en revanche faire appliquer le SBI, justifier l’origine de certains revenus protégés et contester une procédure irrégulière. Toute organisation patrimoniale internationale doit rester documentée, transparente et conforme au droit.
Articles récents
- Rendre un compte bancaire insaisissable : ce que protège le SBI

- Lituanie vs Lettonie comparatif : quel pays choisir ?
- 3 meilleures banques en France ? Frais et services comparés
- 8 meilleures banques en Estonie : comparatif
- Le meilleur pays d’Europe de l’Est créer son entreprise (2026)
- 4 banques aux Iles Caimans : tarifs, critères et ouverture
Laisser un commentaire