

- Comparez six solutions selon vos flux, votre statut, vos devises et l’usage personnel ou professionnel du compte.
- Évaluez le coût total en incluant l’ouverture, la tenue de compte, les virements, le change, la carte et le solde minimum.
- Vérifiez la licence et les garanties avant de confier vos fonds à une banque ou à des banques étrangères.
- Anticipez les contrôles et vos obligations françaises, notamment les justificatifs, la déclaration du compte et l’imposition des revenus.
Une banque extraterritoriale peut faciliter vos paiements internationaux, la détention de plusieurs devises ou la gestion d’une activité transfrontalière. Dans le langage courant, elle est parfois présentée comme une banque offshore proposant un compte bancaire offshore. Elle ne constitue toutefois ni une solution d’anonymat ni une protection automatique contre la saisie ou la fiscalité française.
Ce guide compare six options selon des critères concrets : public concerné, usages, devises, niveau de conformité, coûts et limites. Vous découvrirez ensuite les étapes pour ouvrir un compte, les documents généralement demandés, les vérifications à effectuer sur l’agrément et les points à contrôler avant de souscrire. L’objectif est de vous aider à choisir parmi les différents comptes bancaires et solutions de paiement accessibles depuis l’étranger.
Quelle solution choisir selon vos flux et votre statut ?
Pas le temps ? Obtenez un résumé de l'article :
Le bon choix dépend d’abord de la nature juridique du titulaire et du circuit des fonds. Avant de contacter un établissement, vérifiez quatre points :
- Titulaire : personne physique, société existante ou structure en cours de création, les justificatifs diffèrent. Une société offshore devra notamment documenter sa constitution, ses dirigeants et ses bénéficiaires effectifs.
- Usage : encaissement commercial, paiements fournisseurs, épargne ou dépenses courantes, chaque besoin exige des fonctionnalités adaptées.
- Origine et destination : revenus professionnels, dividendes, investissements ou transferts familiaux, les mouvements prévus doivent rester cohérents.
- Accès souhaité : agence, application, carte, virements ou accompagnement humain, ce critère écarte rapidement certaines options.
Pour qui ? Une solution étrangère peut convenir à un dirigeant travaillant avec des partenaires hors de France, à un investisseur diversifié ou à un non-résident ayant besoin d’un accès à distance. Elle peut aussi avoir un intérêt pour une entreprise qui veut séparer ses flux ou gérer des actifs dans plusieurs devises.
Pour qui pas ? Elle convient mal à celui qui recherche l’anonymat, refuse les contrôles d’identité ou ne peut justifier l’origine des fonds. Si vous souhaitez avoir un compte uniquement pour dissimuler des revenus, cette démarche vous expose à des risques juridiques et fiscaux importants.
Les 6 options de banque extraterritoriale à comparer
Les six solutions suivantes ne répondent pas au même besoin. Une banque classique, un compte multidevise et un accompagnement spécialisé peuvent tous être qualifiés d’options extraterritoriales, mais leur fonctionnement, leur niveau de service et leurs contraintes diffèrent. Comparez chaque fiche avec votre situation avant de déposer une demande auprès de l’une des banques sélectionnées.
Banque étrangère traditionnelle pour détenir des liquidités
Cette solution s’adresse surtout à l’investisseur ou à l’entrepreneur qui souhaite conserver une partie de ses liquidités auprès d’un établissement bancaire situé hors de France. Elle privilégie la relation bancaire classique plutôt que la rapidité d’ouverture ou la multiplication des fonctionnalités en ligne. Pour avoir un compte durable, le client doit généralement accepter une analyse détaillée de son profil.
- Profil adapté : particulier fortuné, investisseur ou dirigeant recherchant une relation bancaire durable avec un établissement étranger.
- Fonction principale : détenir des liquidités, effectuer des virements et accéder aux services bancaires proposés par la banque choisie.
- Modalités d’accès : ouverture généralement soumise à l’étude du profil, de la résidence fiscale, de l’origine des fonds et de l’usage prévu du compte.
- Contrôles : vérification de l’identité, de la résidence fiscale, du bénéficiaire effectif et de la provenance des capitaux.
- Point de vigilance : la localisation étrangère ne supprime ni les obligations déclaratives françaises ni les procédures légales pouvant viser les fonds.
Banque britannique pour gérer des opérations internationales
Une banque britannique peut convenir à une personne qui travaille avec des partenaires anglophones ou qui réalise régulièrement des opérations internationales. Cette option doit toutefois être étudiée selon l’établissement, les devises proposées et les conditions réservées aux clients résidant hors du Royaume-Uni. Le banking international suppose également de vérifier les modalités de transfert et de change.
- Profil adapté : entrepreneur, consultant ou investisseur ayant des relations commerciales ou financières avec le Royaume-Uni et d’autres pays.
- Fonction principale : gérer des paiements internationaux, recevoir des fonds et organiser des flux liés à plusieurs territoires.
- Modalités d’accès : demande à distance ou auprès d’un établissement acceptant les non-résidents, avec une appréciation individuelle du dossier.
- Contrôles : examen de l’identité, de la résidence fiscale, de l’activité et de la cohérence des opérations annoncées.
- Point de vigilance : une banque britannique n’est pas automatiquement adaptée à un résident français ; vérifiez les conditions d’éligibilité et les services réellement accessibles.
Compte multidevise pour recevoir et convertir plusieurs monnaies
Le compte multidevise s’adresse à ceux qui encaissent ou dépensent dans plusieurs monnaies et souhaitent limiter les conversions répétées. Il peut faciliter la gestion quotidienne, mais il faut distinguer une véritable banque d’un prestataire de paiement proposant seulement une solution technique. Avant d’ouvrir un compte bancaire, vérifiez notamment le régime de protection des fonds.
- Profil adapté : freelance international, investisseur ou entreprise recevant des paiements dans plusieurs devises.
- Fonction principale : conserver plusieurs monnaies, recevoir des virements internationaux et convertir les fonds selon les besoins.
- Modalités d’accès : souscription souvent numérique, avec des conditions qui varient selon le pays de résidence et le statut du client.
- Contrôles : identification du titulaire, vérification de l’activité et surveillance de la cohérence des encaissements et des conversions.
- Point de vigilance : la présence de plusieurs soldes en devises ne prouve pas que les fonds bénéficient d’une garantie bancaire ; vérifiez le statut exact du prestataire.
Compte professionnel à l’étranger pour une activité transfrontalière
Ce compte vise la société qui facture des clients étrangers, règle des fournisseurs internationaux ou doit séparer clairement ses flux professionnels. Il ne remplace pas la comptabilité de l’entreprise et doit rester cohérent avec son activité réelle et sa structure juridique. Les comptes bancaires destinés aux professionnels peuvent exiger davantage de pièces qu’un compte personnel.
- Profil adapté : société existante, entrepreneur ou structure réalisant des opérations commerciales régulières avec l’étranger.
- Fonction principale : encaisser des factures, payer des fournisseurs, gérer les dépenses de l’entreprise et suivre les flux professionnels.
- Modalités d’accès : dossier comprenant généralement les documents de la société, l’identité des dirigeants et les informations sur les bénéficiaires effectifs.
- Contrôles : analyse de l’activité, des contrats ou factures, de la chaîne de détention et de l’origine des fonds.
- Point de vigilance : un compte professionnel ne doit pas servir à mélanger des dépenses personnelles et des opérations commerciales.
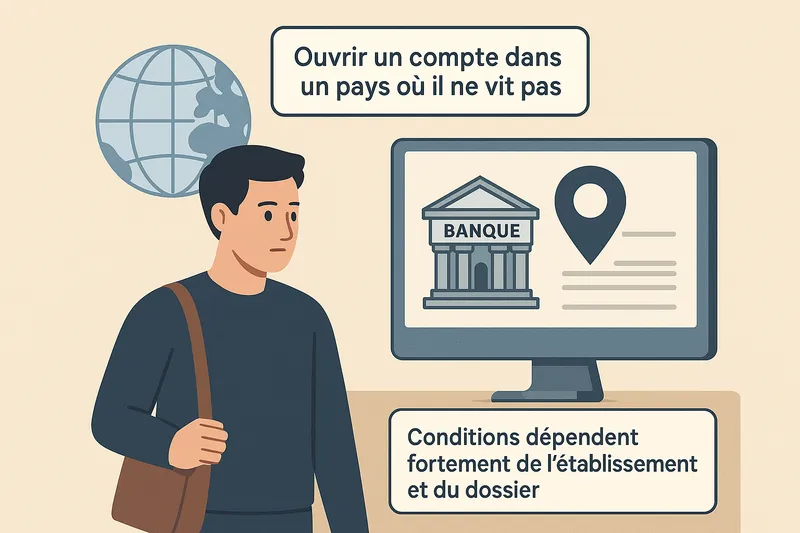
Compte pour non-résident ouvert sans résidence locale
Cette option concerne le client qui souhaite ouvrir un compte dans un pays où il ne vit pas. Les conditions dépendent fortement de l’établissement et du dossier, comme le rappelle le guide consacré aux comptes étrangers sans résidence locale.
- Profil adapté : non-résident ayant un motif économique ou patrimonial clair pour utiliser un compte dans le pays choisi.
- Fonction principale : accéder à des services bancaires étrangers sans devoir établir sa résidence dans la juridiction concernée.
- Modalités d’accès : ouverture à distance possible dans certains cas, sous réserve de l’acceptation des non-résidents par l’établissement.
- Contrôles : résidence fiscale, identité, bénéficiaire effectif, origine des fonds et justification de la relation avec le pays.
- Point de vigilance : l’absence de résidence locale ne garantit ni l’acceptation du dossier ni l’absence de déclaration auprès de l’administration française.
Accompagnement par une société spécialisée dans l’ouverture de compte
Un intermédiaire spécialisé peut aider à préparer le dossier et à orienter le demandeur vers des établissements susceptibles d’étudier son profil. Il ne décide toutefois pas à la place de la banque et ne peut pas garantir l’ouverture du compte. Son intervention ne transforme pas automatiquement la demande en compte offshore sécurisé.
- Profil adapté : dirigeant ou investisseur qui souhaite structurer sa demande et être accompagné face à des formalités internationales.
- Fonction principale : analyser le besoin, rassembler les justificatifs et faciliter les échanges avec l’établissement sélectionné.
- Modalités d’accès : accompagnement généralement organisé à distance, selon les services prévus dans la mission proposée.
- Contrôles : le prestataire sérieux doit accepter les vérifications bancaires et ne pas promettre d’éviter l’identification du client.
- Point de vigilance : exigez le détail des honoraires, l’identité de l’établissement présenté et les limites exactes de l’accompagnement avant de signer.
Tableau comparatif des six solutions extraterritoriales
Ce tableau met en évidence le compromis principal de chaque option : solidité de la relation, simplicité d’utilisation ou spécialisation des flux. Toutes les offres ne donnent pas accès aux mêmes comptes bancaires ni aux mêmes garanties.
| Solution | Priorité | Compromis à accepter |
|---|---|---|
| Banque étrangère traditionnelle | Relation bancaire patrimoniale | Processus souvent sélectif |
| Banque britannique | Flux liés au Royaume-Uni | Éligibilité variable après le Brexit |
| Compte multidevise | Conversions fréquentes | Statut bancaire à contrôler |
| Compte professionnel étranger | Activité commerciale internationale | Documentation d’entreprise plus étendue |
| Compte pour non-résident | Accès sans implantation locale | Choix d’établissements plus restreint |
| Société spécialisée | Préparation et orientation | Honoraires supplémentaires, sans garantie |
Pour arbitrer, privilégiez l’option dont la priorité correspond à votre usage réel. Une fois cette solution identifiée, préparez votre dossier, puis vérifiez séparément la licence, les frais et la protection applicable. Vous pourrez ainsi comparer les comptes bancaires avec des critères objectifs plutôt qu’avec une promesse commerciale.
Ouvrir un compte bancaire : étapes, justificatifs et délais réalistes
Une ouverture réussie repose sur un dossier cohérent, complet et adapté au statut du demandeur. Pour ouvrir un compte bancaire à l’étranger, préparez chaque étape avant de transmettre vos documents. Les délais peuvent varier selon le pays, l’établissement et la complexité des opérations envisagées.
- Définissez le besoin : précisez les devises, les pays concernés, les montants prévus et la fréquence des opérations.
- Rassemblez les pièces : prévoyez une pièce d’identité valide, un justificatif de domicile récent, un numéro fiscal et, si nécessaire, des relevés bancaires ou contrats commerciaux.
- Remplissez le formulaire : décrivez clairement votre activité, vos clients, vos fournisseurs et l’utilisation attendue du compte.
- Répondez aux demandes complémentaires : l’établissement peut demander une traduction, une certification ou une explication sur un mouvement financier.
- Attendez la décision : un dossier simple peut être traité rapidement, tandis qu’une vérification approfondie prend de quelques jours à plusieurs semaines.
Si votre objectif est d’ouvrir un compte bancaire offshore, la procédure reste soumise aux mêmes principes de connaissance du client. Il est donc préférable de fournir des informations exactes plutôt que de présenter une activité artificielle ou une structure sans justification économique.
Vérifier l’agrément avant de confier vos fonds
Une fois l’établissement sélectionné, ne vous fiez ni au nom commercial ni à une page de présentation. Vérifiez son identité juridique et l’autorité qui le supervise avant tout virement. Certaines banques peuvent proposer des services à distance sans disposer, pour autant, du statut bancaire que vous imaginez.
- Identifiez l’entité contractante : relevez sa dénomination complète, son pays d’enregistrement et son numéro légal.
- Consultez le registre officiel : recherchez directement l’établissement sur le site du régulateur financier, sans utiliser uniquement le lien fourni par le prestataire.
- Contrôlez le périmètre : assurez-vous que l’autorisation couvre bien les services proposés, notamment la tenue de comptes ou la réception de dépôts.
- Comparez les coordonnées : vérifiez que le domaine, l’adresse et les contacts figurant au registre correspondent aux informations transmises.
- Recherchez les alertes : consultez les mises en garde du régulateur concernant les sociétés non autorisées ou les usurpations d’identité.
- Conservez les preuves : archivez la fiche du registre, les conditions contractuelles et les échanges avant l’ouverture.
Une juridiction offshore n’offre pas nécessairement un niveau de contrôle inférieur, mais les recours, les règles de supervision et les délais peuvent différer. Consultez les juridictions concernées avant de transférer des sommes importantes.
Comparer le coût total d’un compte à l’étranger
Après l’agrément, examinez le coût réel de la solution retenue. Le tarif affiché ne suffit pas pour comparer une banque extraterritoriale ou un compte bancaire offshore. Demandez une grille complète et estimez le coût sur douze mois selon vos opérations réelles. Vous devez avoir une vision claire des frais avant de vous engager.
| Poste à vérifier | Question à poser | Impact possible |
|---|---|---|
| Ouverture | Des frais sont-ils facturés dès la demande ? | Coût initial |
| Tenue du compte | Le montant dépend-il du solde ou de la formule ? | Charge récurrente |
| Virements | Les transferts entrants et sortants sont-ils facturés séparément ? | Coût par opération |
| Change | Quel taux et quelle marge s’appliquent ? | Écart parfois peu visible |
| Carte | Quels frais concernent l’émission, les retraits et l’utilisation à l’étranger ? | Frais d’usage |
| Solde minimum | Une pénalité existe-t-elle sous un seuil prévu au contrat ? | Coût conditionnel |
Comparez ensuite deux scénarios, activité faible et activité régulière, afin d’identifier l’offre réellement adaptée à vos flux. Le prix d’un compte offshore peut sembler attractif, mais les frais de change, de transfert ou de conformité peuvent modifier fortement le coût final.
Garantie des dépôts, saisie et recours en cas de faillite
Le coût ne constitue pas le seul critère financier. La protection de vos fonds dépend du statut exact de l’établissement et du droit applicable, pas du caractère « offshore » de l’offre. Les personnes qui souhaitent ouvrir un compte offshore doivent donc examiner les garanties avec la même attention que pour un compte local.
- Garantie : vérifiez si le compte relève d’un mécanisme national de garantie des dépôts et si la couverture concerne bien les dépôts bancaires, dans les limites prévues par ce dispositif.
- Prestataire de paiement : un compte multidevise peut être tenu par un établissement qui n’est pas une banque. La protection des fonds obéit alors à des règles différentes, à lire dans le contrat.
- Saisie : un compte étranger n’est pas insaisissable. Une procédure peut viser les fonds selon la loi applicable et les mécanismes de coopération concernés.
- Faillite : conservez le contrat, les relevés et les justificatifs de virement, puis contactez rapidement le liquidateur, le mécanisme de garantie compétent ou le médiateur indiqué par l’établissement.
Le secret bancaire ne doit pas être confondu avec une absence de contrôle ou de transmission d’informations. Certaines banques offshore appliquent des règles strictes de confidentialité tout en respectant les obligations internationales de déclaration et de coopération.
Fiscalité française, documents exigés et signaux d’alerte
Avant de finaliser votre choix, vérifiez enfin les conséquences fiscales et documentaires. Une banque extraterritoriale ne modifie pas, à elle seule, votre résidence fiscale ni l’imposition applicable. Une société offshore ne permet pas davantage d’écarter automatiquement les règles françaises. Séparez toujours trois obligations :
- Déclarer le compte : un résident fiscal français peut devoir signaler ses comptes détenus à l’étranger selon sa situation et les formulaires applicables.
- Déclarer les revenus : intérêts, dividendes, plus-values ou rémunérations restent à traiter dans la déclaration fiscale correspondante.
- Documenter votre situation : préparez l’auto-certification de résidence fiscale, les statuts fiscaux pertinents et, pour une société, la chaîne de détention complète.
- Refuser les promesses absolues : méfiez-vous d’un intermédiaire qui garantit une économie d’impôt, une validation certaine ou une absence totale d’échange d’informations.
- Examiner le contrat : exigez l’identité du cocontractant, les responsabilités de chaque partie et les conditions de sortie avant tout engagement.
- Arrêter la démarche en cas de pression : un délai artificiellement court ou une demande de paiement vers un compte personnel constitue un signal sérieux.
Le fisc peut demander des explications sur l’origine des fonds, les bénéficiaires effectifs et la réalité économique des opérations. Les comptes bancaires ouverts à l’étranger doivent donc rester cohérents avec vos déclarations, votre activité et vos justificatifs.
Enfin, une demande de montage opaque ou de transfert sans justificatif peut soulever des soupçons de blanchiment. Les établissements doivent alors effectuer les contrôles prévus par la réglementation et peuvent refuser l’ouverture ou bloquer une opération. La meilleure protection consiste à avoir un dossier transparent, à conserver les preuves de chaque mouvement et à solliciter un conseil professionnel lorsque la situation est complexe.
Articles récents
- Banque extraterritoriale : 6 solutions à comparer avant d’agir

- Terminal de paiement offshore : choisir une solution conforme
- Rendre un compte bancaire insaisissable : ce que protège le SBI
- Lituanie vs Lettonie comparatif : quel pays choisir ?
- 3 meilleures banques en France ? Frais et services comparés
- 8 meilleures banques en Estonie : comparatif
Laisser un commentaire