

- Un terminal de paiement offshore peut être légal si les recettes, le compte international et les obligations fiscales sont déclarés.
- Le choix dépend de votre activité, de vos pays clients, des devises acceptées, des délais de versement et de la compatibilité avec l’acquéreur.
- Le coût réel inclut le matériel, les commissions, les conversions de devises, les virements, les remboursements et les éventuelles réserves.
- Vous devez anticiper les contrôles KYC et LCB-FT, la fraude, les rétrofacturations et le rapprochement comptable de chaque encaissement.
Un terminal de paiement offshore ne consiste pas simplement à relier un TPE à un compte ouvert à l’étranger. La solution doit fonctionner avec votre pays d’immatriculation, votre secteur d’activité, votre clientèle et vos obligations de transparence. Un montage destiné à dissimuler des recettes ou à contourner le contrôle des capitaux peut entraîner un blocage des fonds et des poursuites, comme l’a illustré une affaire de terminaux connectés à des banques étrangères en Grèce. Ce guide vous aide à distinguer les solutions conformes, à comparer leurs coûts et à préparer leur déploiement.
Le rôle d’un terminal de paiement relié à un compte international
Pas le temps ? Obtenez un résumé de l'article :
De l’autorisation de la carte au versement des fonds
Le terminal capture les données de paiement, puis transmet une demande d’autorisation à l’acquéreur. Celui-ci la relaie vers le réseau de cartes et la banque du client, qui accepte ou refuse la transaction. Après validation, l’opération est compensée, puis le montant net des frais est versé sur le compte international prévu au contrat. Selon PayPlug, ce versement intervient généralement sous 24 à 72 heures, mais le délai réel dépend du prestataire, du pays et des contrôles appliqués.
Les acteurs à distinguer : terminal, acquéreur, prestataire et banque
Le TPE est l’outil utilisé par votre client, tandis que l’acquéreur traite techniquement les paiements pour votre activité. Le prestataire de services de paiement peut fournir le terminal, gérer l’interface de suivi et organiser le reversement. La banque, enfin, reçoit les fonds sur le compte désigné. Un même groupe peut cumuler plusieurs fonctions, mais vous devez identifier chaque intervenant dans les conditions contractuelles.
Les devises, délais et pays concernés par le règlement
Une transaction peut être effectuée en euros, en dollars ou dans une autre devise, puis réglée sur votre compte dans une devise différente. Vérifiez alors le taux de conversion, les frais appliqués et le moment où ils sont prélevés. Contrôlez aussi les pays d’émission des cartes acceptées, les pays de versement autorisés et les délais applicables aux remboursements. Ces paramètres peuvent varier selon votre secteur et le profil de vos clients.
Cadre légal : utiliser une solution internationale sans dissimuler vos recettes
Point essentiel : un compte situé à l’étranger ne rend pas vos encaissements invisibles et ne modifie pas automatiquement votre résidence fiscale. La conformité repose sur la cohérence entre votre société, votre activité réelle, vos déclarations et les flux encaissés.
- Déclarez les comptes et revenus concernés : selon votre résidence fiscale, la structure utilisée et la nature des recettes, des obligations déclaratives peuvent s’appliquer en France ou dans un autre État.
- Identifiez les bénéficiaires effectifs : le prestataire et la banque doivent connaître les personnes qui contrôlent réellement la société. Les dispositifs d’échange d’informations, notamment le CRS, FATCA et DAC, limitent fortement les montages fondés sur l’opacité.
- Évitez toute présentation trompeuse : une adresse fictive, des factures incohérentes ou une activité volontairement masquée peuvent provoquer un refus d’ouverture, une suspension des versements ou un contrôle approfondi.
Compte offshore légal, déclaration fiscale et obligations de transparence
La légalité dépend donc de l’usage du compte, et non de son emplacement. Faites valider le traitement fiscal de vos ventes par un conseil connaissant votre résidence, vos clients et le pays de la société.
Pourquoi l’anonymat et le contournement fiscal exposent votre activité
Rechercher l’anonymat fragilise la relation avec les établissements financiers et prive votre entreprise d’une défense documentée en cas de contrôle.
Les justificatifs à conserver pour prouver l’origine des encaissements
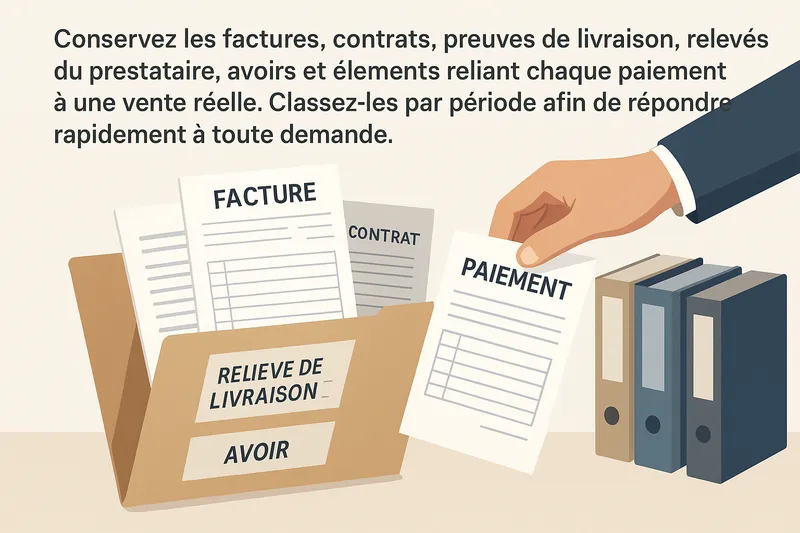
Conservez les factures, contrats, preuves de livraison, relevés du prestataire, avoirs et éléments reliant chaque paiement à une vente réelle. Classez-les par période afin de répondre rapidement à toute demande.
Choisir le type de terminal selon votre activité et votre clientèle
Une fois le cadre de conformité établi, le bon terminal dépend surtout du lieu d’encaissement, de la mobilité de vos équipes et du parcours proposé à vos clients. Avant de souscrire, vérifiez l’autonomie, la connectivité, l’ergonomie et l’intégration avec vos outils de vente.
TPE fixe pour un commerce avec encaissement au comptoir
- Pour qui : boutiques, restaurants et commerces qui encaissent toujours à un point déterminé.
- Critères : écran lisible, clavier accessible, installation stable et raccordement adapté à votre caisse.
- Pour qui pas : activités nécessitant de se déplacer entre plusieurs tables, stands ou adresses.
Terminal mobile pour les ventes itinérantes et les prestations sur site
- Pour qui : artisans, livreurs, exposants, professionnels de santé ou prestataires intervenant chez leurs clients.
- Critères : autonomie suffisante, réseau disponible dans vos zones d’intervention, format léger et utilisation rapide.
- Pour qui pas : commerce sédentaire recherchant principalement une installation permanente au comptoir.
Solution intégrée ou logicielle pour un e-commerce et une caisse connectée
- Pour qui : entreprises qui vendent en ligne ou pilotent leurs encaissements depuis une caisse et un logiciel de gestion.
- Critères : compatibilité technique, suivi centralisé et transmission fiable des commandes.
- Pour qui pas : activité sans outil numérique ni besoin d’automatiser le suivi commercial.
Vérifier la compatibilité entre le terminal, l’acquéreur et le compte offshore
Après avoir choisi le format adapté à votre activité, contrôlez la compatibilité contractuelle, financière et technique de l’ensemble. Un terminal accepté par votre entreprise peut rester inutilisable si l’acquéreur refuse votre pays, votre secteur ou le compte bénéficiaire.
Pays d’immatriculation, secteurs acceptés et restrictions commerciales
- Vérifiez le périmètre géographique : confirmez que le prestataire accepte le pays d’immatriculation, le lieu d’exploitation et les pays de vos clients.
- Identifiez le code d’activité : demandez la validation écrite de votre secteur, notamment si vous vendez des biens réglementés, des abonnements ou des services numériques.
- Examinez les restrictions : contrôlez les pays, produits, canaux de vente et catégories de clients exclus par le contrat.
Devises de paiement, devises de règlement et conversion des fonds
- Comparez les devises disponibles : distinguez celles affichées au client, celles acceptées par l’acquéreur et celles versées sur le compte international.
- Demandez le mécanisme de conversion : vérifiez le taux appliqué, le moment de la conversion et le bénéficiaire des frais.
Intégration technique, connectivité, caisse et rapprochement des transactions
- Testez l’environnement : contrôlez la compatibilité avec votre caisse, votre site, votre connexion et vos outils de gestion.
- Exigez des références exploitables : assurez-vous que chaque paiement possède un identifiant, un statut et un relevé permettant le rapprochement comptable.
Comparer les solutions de paiement offshore et leurs alternatives
Une fois la compatibilité vérifiée, comparez les solutions selon le niveau d’accompagnement, la souplesse contractuelle et la capacité à gérer votre activité dans la durée. Le choix ne dépend pas seulement du pays du compte.
Banque traditionnelle avec TPE rattaché au compte professionnel
Cette option convient aux entreprises recherchant un interlocuteur bancaire unique et un cadre contractuel stable. Elle peut être moins flexible pour une société étrangère ou un secteur jugé sensible.
Prestataire de services de paiement international et solution d’acquisition
Cette solution cible les activités qui veulent accéder à plusieurs moyens de paiement sans négocier séparément chaque brique bancaire. L’examen du dossier peut toutefois être strict et les conditions évoluer selon le risque évalué.
Compte multi-devises, terminal indépendant et passerelle de paiement en ligne
Ce montage dissocie les fonctions : le compte facilite la gestion des soldes, le terminal traite les paiements physiques et la passerelle couvre les ventes numériques. Il offre davantage de modularité, mais exige un suivi contractuel plus rigoureux.
| Solution | Atout principal | Limite à anticiper |
|---|---|---|
| Banque traditionnelle | Relation centralisée | Accès parfois sélectif |
| Prestataire international | Acquisition spécialisée | Contrôle renforcé |
| Montage modulaire | Souplesse opérationnelle | Gestion de plusieurs contrats |
Préparer l’ouverture : KYC, LCB-FT et contrôle de l’activité
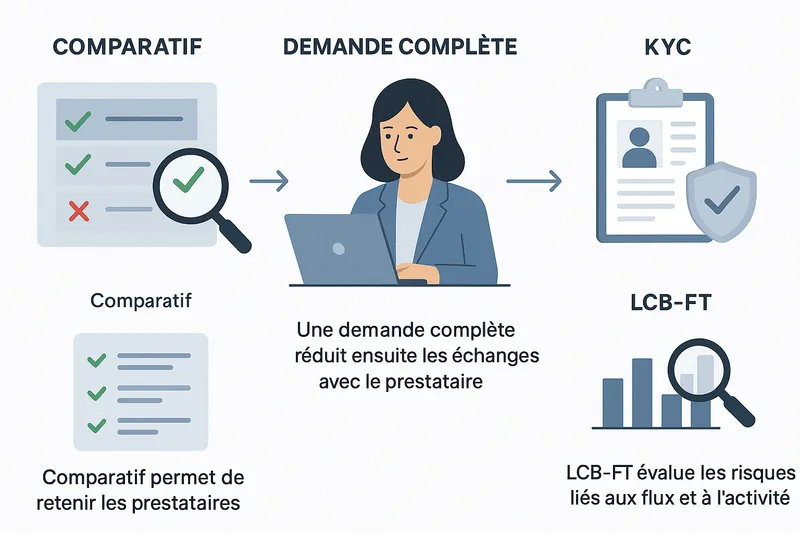
Le comparatif permet de retenir les prestataires compatibles avec votre dossier. Une demande complète réduit ensuite les échanges avec le prestataire. Le KYC vérifie votre identité et celle de votre structure, tandis que la LCB-FT évalue les risques liés aux flux et à l’activité.
Pièces relatives à la société, aux dirigeants et aux bénéficiaires effectifs
- Réunissez les documents sociaux : transmettez le certificat d’immatriculation, les statuts à jour et la preuve de l’adresse déclarée.
- Identifiez les personnes contrôlantes : préparez une pièce d’identité valide et un justificatif de domicile pour chaque dirigeant et bénéficiaire effectif.
Éléments à fournir sur le modèle économique et les flux prévus
- Décrivez votre activité : expliquez vos produits, vos canaux de vente, vos marchés et le profil de votre clientèle.
- Estimez les flux : indiquez le volume, le panier moyen, les devises utilisées et les pays concernés.
Preuves de provenance des fonds et déroulement de la validation
- Documentez les ressources : joignez les pièces permettant de relier les fonds à l’activité déclarée.
- Répondez aux demandes complémentaires : le prestataire peut suspendre l’examen tant que les informations restent incomplètes.
Calculer le coût total d’un terminal de paiement offshore
Une fois les offres recevables identifiées, additionnez les frais fixes et variables sur une même période. Le tarif affiché du terminal ne suffit pas à mesurer le coût réel.
Achat, location, abonnement, maintenance et connexion
| Poste | Ce qu’il faut vérifier | Impact sur le budget |
|---|---|---|
| Matériel | Achat ou mensualités de location | Coût initial ou engagement récurrent |
| Abonnement | Accès au logiciel, au support et aux mises à jour | Frais fixes, même avec peu de ventes |
| Maintenance et connexion | Remplacement, assistance, carte SIM ou réseau | Surcoûts liés à l’usage et aux incidents |
Commission par transaction, frais de change et conversion de devise
Demandez une simulation selon votre panier moyen et la répartition des devises. Distinguez la commission d’acquisition du coût de conversion, puis vérifiez si le taux appliqué varie selon le pays de la carte.
Virements internationaux, tenue de compte, remboursements et réserve
Ajoutez les frais de versement, de tenue du compte bénéficiaire et de remboursement client. Une réserve peut également immobiliser une partie des recettes : demandez son montant, sa durée et les conditions de libération.
Sécuriser les encaissements face à la fraude, aux litiges et aux blocages
Le coût accepté doit ensuite être mis en regard des risques opérationnels. Sécurisez les encaissements avant d’augmenter les volumes afin de limiter les fraudes, les litiges et les blocages.
Authentification forte, données de carte et normes de sécurité
- Activez les contrôles disponibles : privilégiez l’authentification renforcée et les alertes en cas d’opération inhabituelle.
- Limitez l’exposition des données : vérifiez que le prestataire ne vous transmet pas inutilement les informations sensibles de carte.
- Demandez les garanties techniques : identifiez les normes appliquées, les mises à jour prévues et la procédure à suivre en cas d’incident.
Rétrofacturation : procédure, délais et pièces à transmettre
- Repérez le délai de réponse : inscrivez dans votre suivi la date limite communiquée pour chaque contestation.
- Constituez un dossier cohérent : joignez preuve de commande, échanges client, livraison et conditions acceptées.
Réserve de garantie, suspension des fonds et clauses à négocier
- Faites préciser les déclencheurs : demandez dans quels cas une réserve ou une suspension peut intervenir.
- Négociez la sortie : vérifiez la durée, la notification et les modalités de restitution des fonds.
Organiser la comptabilité et la fiscalité des encaissements internationaux
Pour conserver la maîtrise de ces flux et répondre aux demandes du prestataire ou de l’administration, traitez vos encaissements internationaux comme un flux comptable documenté, avec une méthode constante et des pièces accessibles.
Rapprocher chaque transaction avec la facture et le relevé bancaire
- Attribuez une référence unique : reliez l’identifiant du paiement à la facture, à la date de vente et au versement effectivement reçu.
- Contrôlez les écarts : comparez périodiquement le total des opérations validées avec le montant crédité après déduction des frais.
Documenter les commissions, conversions, remboursements et écarts de change
- Ventilez chaque retenue : enregistrez séparément commission, conversion, remboursement et éventuelle différence de change.
- Conservez les taux appliqués : archivez les relevés et justificatifs permettant de reconstituer le montant comptabilisé.
Préparer les déclarations fiscales et les échanges avec votre conseil
- Établissez un dossier périodique : rassemblez balance, relevés, factures et tableau des flux par pays et par devise.
- Faites valider le traitement : transmettez ces éléments à votre conseil avant chaque échéance déclarative.
Sélectionner puis déployer votre solution de paiement offshore
Après ces contrôles, déployez le terminal de paiement offshore progressivement. Cette méthode limite les erreurs et vous laisse une solution de repli.
Évaluer le volume, le panier moyen, le risque sectoriel et les pays clients
- Classez les offres : attribuez une note à chaque solution selon vos priorités opérationnelles et éliminez celles qui imposent des compromis incompatibles avec votre activité.
- Validez la décision : retenez l’offre dont le fonctionnement reste viable même en cas de croissance, de saisonnalité ou d’évolution de votre clientèle.
Demander les conditions contractuelles et tester un petit flux
- Obtenez les documents : demandez l’offre complète, les conditions générales et les procédures applicables avant toute activation.
- Lancez un test limité : vérifiez le parcours réel, le versement et la restitution des données avant d’augmenter les volumes.
Mettre en place le suivi des versements et un plan de sortie
- Programmez un contrôle régulier : comparez les encaissements attendus avec les fonds reçus.
- Préparez une alternative : conservez les coordonnées, accès et procédures nécessaires pour basculer sans interrompre votre activité.
Articles récents
- Terminal de paiement offshore : choisir une solution conforme

- Rendre un compte bancaire insaisissable : ce que protège le SBI
- Lituanie vs Lettonie comparatif : quel pays choisir ?
- 3 meilleures banques en France ? Frais et services comparés
- 8 meilleures banques en Estonie : comparatif
- Le meilleur pays d’Europe de l’Est pour créer son entreprise (2026)
Laisser un commentaire