

- Les 8 meilleures banques en Estonie Septembre 2026 incluent LHV, Coop, SEB, Bigbank, Holm, Luminor, TBB et Inbank.
- Le meilleur choix dépend de votre profil : particulier non-résident, e-résident, freelance, société française ou entreprise locale.
- Avant toute demande, vérifiez la licence, la garantie des dépôts, les frais, l’éligibilité des non-résidents et les exigences KYC.
- Une fintech comme Wise, Revolut, Holvi, CurrencyFair ou TransferGo peut parfois mieux répondre à un besoin de transfert international qu’un établissement local.
Ouvrir un compte en Estonie peut faciliter les opérations SEPA, la gestion d’une société européenne ou certaines opérations en devises. Toutefois, l’acceptation d’un dossier français n’est jamais automatique. Les établissements évaluent notamment votre résidence, votre activité, l’origine des fonds et la cohérence des flux prévus. Ce comparatif des meilleures banques en Estonie Septembre 2026 présente les huit établissements à examiner, leurs profils d’utilisation et les critères réellement importants : statut, frais, services, solidité et accès des non-résidents. Vous découvrirez également quand une alternative fintech, comme le [compte international Wise](https://wise.com/fr/blog/compte-bancaire-estonie), peut être plus adaptée, ainsi que les obligations fiscales à anticiper depuis la France. Pour choisir la meilleure banque, examinez les services réellement disponibles plutôt que le seul nom de l’établissement. Si vous souhaitez disposer d’un compte utilisable depuis la France, examinez aussi les coordonnées de paiement, les monnaies et les conditions de règlement transfrontalier.
Les critères pour sélectionner un établissement estonien fiable en 2026
Pas le temps ? Obtenez un résumé de l'article :
Vérifier la licence ou le statut d’établissement de monnaie électronique
Avant de transmettre vos documents, identifiez l’entité juridique qui détiendra réellement vos fonds. Vérifiez son autorisation, son pays de supervision et les services couverts. Un établissement de monnaie électronique, ou EMI, ne fonctionne pas nécessairement comme une banque traditionnelle. La banque centrale ou le superviseur compétent peut renseigner sur le statut de l’établissement. L’environnement local reste intégré aux règles européennes et à l’espace SEPA, selon l’analyse de Stripe sur les paiements en Estonie. Ce contrôle permet de distinguer un véritable établissement financier estonien d’un simple prestataire de paiement.
Identifier le système de garantie des dépôts applicable et ses limites
Demandez quel mécanisme protège votre solde, quelle entité le porte et quelles exclusions s’appliquent. Ne confondez pas protection des dépôts et conservation de fonds chez un prestataire de paiement. Cette distinction est importante lorsque vous étudiez une néobanque, une fintech ou un compte de paiement. Les conditions peuvent également différer entre un acteur local et certaines banques de l’UE opérant en libre prestation de services.
Comparer les frais de compte, SEPA, SWIFT, retraits, change et réception de fonds
Calculez le coût correspondant à vos flux réels : mensualité, carte, transferts, retraits, conversion et encaissements professionnels. Comparez les frais de tenue de compte, de carte et de change avec les offres annoncées. Certaines solutions proposent des règlements ou des conversions sans frais dans certaines limites, mais il faut vérifier les conditions et les éventuels surcoûts. Une grille tarifaire claire permet de rechercher une formule à tarification transparente plutôt qu’un simple tarif d’appel.
Contrôler l’éligibilité des non-résidents français et des entreprises étrangères
Demandez la liste exacte des justificatifs avant de déposer votre dossier. L’établissement peut exiger une activité liée au pays, une adresse locale ou une documentation renforcée pour une société étrangère. Les non-résidents doivent aussi vérifier les pays pris en charge et les règles applicables à leur résidence fiscale, notamment lorsque les flux proviennent de pays hors UE.
Les 8 meilleures banques en Estonie pour choisir selon votre profil
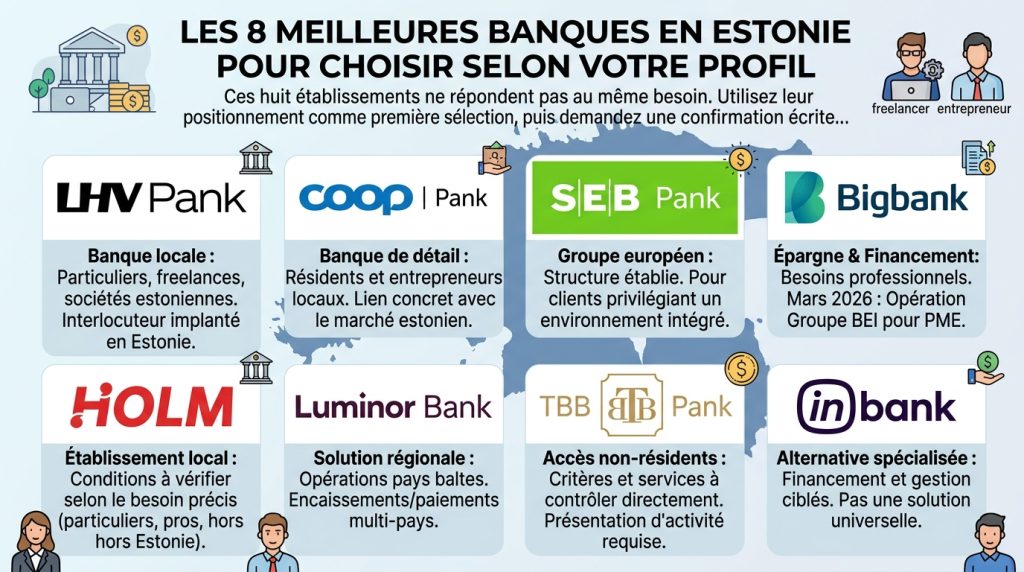
Ces huit établissements ne répondent pas au même besoin. Utilisez leur positionnement comme première sélection, puis demandez une confirmation écrite des conditions applicables à votre situation. Découvrez les caractéristiques de chaque acteur avant d’examiner les offres disponibles pour votre profil. Pour évaluer les meilleures options, tenez compte de l’accès à distance, de l’accompagnement et de la protection applicable aux fonds.
LHV : une banque locale à examiner pour les particuliers, freelances et sociétés estoniennes
LHV peut retenir votre attention si vous recherchez un interlocuteur implanté dans le pays. Vérifiez surtout l’adéquation entre vos revenus, votre activité indépendante et les flux de votre société. Pour un compte en Estonie, analysez aussi la qualité de l’accompagnement et les conditions d’accès à distance.
Coop : une option de détail à étudier pour les résidents et entrepreneurs locaux
Coop mérite une analyse lorsque votre activité ou votre vie personnelle présente un lien concret avec le marché local. Analysez les prestations réellement accessibles aux non-résidents avant toute candidature. Les entreprises locales peuvent également vérifier les solutions proposées pour les opérations courantes et la gestion des utilisateurs. Les besoins des résidents du pays ne sont pas nécessairement identiques à ceux d’un client français.
SEB : les services d’un groupe européen pour les clients recherchant une structure établie
SEB peut convenir aux clients qui privilégient un environnement intégré à un groupe européen. Pour une société française, vérifiez la capacité de l’établissement à traiter vos opérations transfrontalières. Comparez les produits disponibles, les canaux de support et les conditions de fonctionnement du compte courant. Des coordonnées estoniennes peuvent être utiles pour certains flux, mais elles ne garantissent pas l’acceptation de votre dossier.
Bigbank : un établissement local à étudier pour l’épargne, le financement et certains besoins professionnels
Bigbank se distingue par son orientation vers l’épargne et le financement. En mars 2026, le Groupe BEI a annoncé une opération destinée à permettre environ 253,6 millions d’euros de nouveaux prêts aux PME et ETI baltes sur trois ans. Vérifiez néanmoins si ses produits répondent à votre besoin quotidien ou plutôt à un objectif d’épargne et de financement. Si votre priorité est l’épargne, examinez également le taux des dépôts à terme, la durée d’immobilisation et les conditions de retrait anticipé.
Holm : les conditions d’un acteur local à vérifier avant une demande
Holm doit être étudiée à partir de votre besoin précis. Demandez les conditions réservées aux particuliers, aux professionnels et aux demandeurs établis hors du pays. Une demande peut nécessiter des justificatifs supplémentaires selon la résidence, l’activité et l’origine des fonds.
Luminor : une solution régionale à évaluer pour les opérations dans les pays baltes
Luminor peut être pertinente si vos encaissements ou règlements concernent plusieurs pays baltes. Mesurez la compatibilité avec vos monnaies, vos bénéficiaires et votre organisation comptable. Vérifiez notamment si les opérations en EUR et les flux transfrontaliers correspondent à vos habitudes. Pour les échanges en USD et GBP, examinez aussi la marge de change et les délais de règlement.
TBB : les critères d’accès et les services proposés aux clients non-résidents à contrôler
Pour TBB, l’accès effectif doit être confirmé directement auprès de l’établissement. Préparez une présentation précise de votre activité et de vos flux attendus. Les offres proposées par les établissements ne sont pas nécessairement identiques pour un résident, un e-résident et une société étrangère.
Inbank : une alternative spécialisée à évaluer selon vos besoins de financement et de gestion
Inbank peut être envisagée pour un besoin ciblé plutôt que comme solution universelle. Évaluez ses produits disponibles avec votre objectif, votre horizon et le niveau d’accompagnement recherché. Les formules les plus adaptées dépendent notamment du montant, de la durée et de la nature du financement.
Comparatif des établissements estoniens et des alternatives fintech accessibles depuis la France
Ces acteurs locaux ne constituent pas toujours la réponse la plus pratique. Un établissement de proximité vise généralement une relation plus complète, tandis qu’une fintech répond souvent à un usage ciblé. Analysez donc l’accès, les monnaies, les encaissements et les justificatifs demandés avant de choisir. Les néobanques présentes dans le pays et les prestataires étrangers peuvent aussi répondre à certains besoins, mais leur statut et leurs protections doivent être vérifiés. Les banques mobiles sont souvent pratiques pour les opérations quotidiennes, sans remplacer systématiquement une solution professionnelle.
Évaluer Revolut pour les opérations courantes et la gestion multidevise
Revolut peut être étudiée si votre priorité porte sur les opérations quotidiennes et plusieurs monnaies. Cette solution propose une gestion multidevise, mais les limites et les conditions varient selon la formule. Un établissement local devient plus pertinent lorsque vous recherchez un interlocuteur pour une activité structurée.
Évaluer les acteurs estoniens avec Wise pour les transferts transfrontaliers et les coordonnées de règlement
Wise s’adresse surtout aux utilisateurs qui veulent limiter les frictions liées aux transferts transfrontaliers. Vérifiez toutefois les coordonnées disponibles, les limites opérationnelles et la compatibilité avec vos encaissements professionnels. Une solution numérique ou un prestataire de règlement peut convenir pour un usage ponctuel, sans remplacer une relation complète.
Évaluer Holvi pour un freelance ou une petite entreprise qui privilégie la gestion en ligne
Holvi mérite une analyse pour une activité indépendante gérée à distance. Analysez les fonctions administratives incluses et leur adéquation avec votre facturation. Les solutions numériques peuvent simplifier la gestion, mais vérifiez la sécurité de vos informations, les conditions contractuelles et l’assistance proposée.
Examiner CurrencyFair et TransferGo lorsque le besoin principal concerne le transfert international
CurrencyFair et TransferGo sont à examiner lorsque le transfert constitue votre besoin central. Ils ne remplacent pas automatiquement une solution adaptée aux opérations courantes. Le taux de change, les délais et les monnaies disponibles doivent être mis en regard de ceux de votre établissement.
Évaluer bunq et Swedbank avec les autres solutions disponibles dans le pays
bunq peut intéresser les utilisateurs qui recherchent une solution européenne avec une gestion à distance. Swedbank, de son côté, constitue un groupe régional à mettre en regard des acteurs locaux selon votre résidence et vos besoins. Examinez les formules, les frais et les pays dans lesquels vous devez effectuer vos opérations. Vous pouvez ainsi évaluer les solutions numériques et les établissements traditionnels sur des critères homogènes.
Ouvrir un compte bancaire en Estonie : e-résidence, justificatifs et délais
Distinguer l’e-résidence estonienne d’un droit automatique à disposer d’un compte
L’e-résidence fournit une identité numérique et simplifie la gestion administrative d’une entreprise, mais elle ne crée pas de droit d’accès. Chaque établissement conserve sa propre politique d’admission et peut demander un entretien ou des pièces complémentaires. Si vous êtes e-resident, vous devez donc démontrer la cohérence de votre activité et de vos flux avant de demander ce service. Avant de demander ce service, vérifiez si l’établissement accepte effectivement votre pays de résidence et votre forme juridique.
Préparer le passeport, le justificatif d’adresse, le numéro fiscal et les documents d’activité
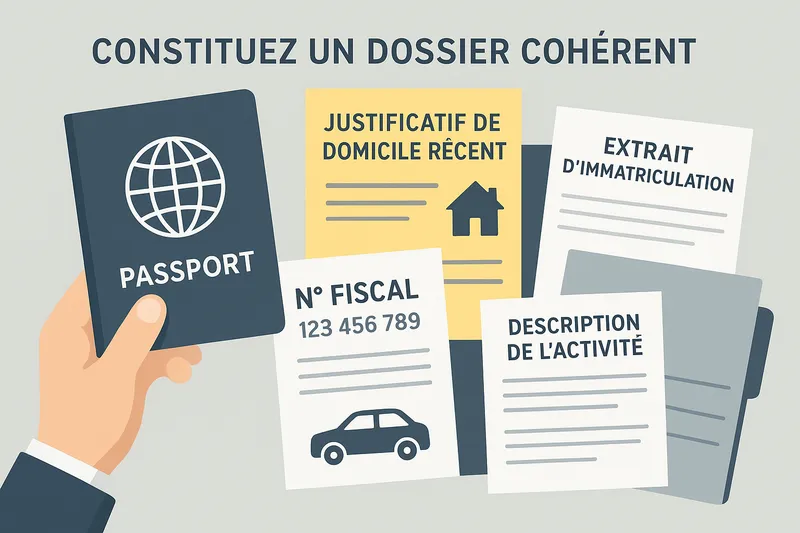
Constituez un dossier cohérent avec un passeport valide, un justificatif de domicile récent, votre numéro fiscal, un extrait d’immatriculation et une description de l’activité. Pour une société, joignez également les statuts et les documents du dirigeant.
Documenter l’origine des fonds, les bénéficiaires effectifs et les flux prévus lors du contrôle KYC
Préparez les preuves de revenus, contrats, factures ou relevés expliquant vos fonds. Indiquez les bénéficiaires effectifs, les pays concernés et le volume mensuel attendu afin de faciliter l’analyse KYC. Une documentation claire réduit les demandes complémentaires lors de la demande.
Anticiper les délais d’analyse et les vérifications supplémentaires pour un résident français
Le traitement dépend de la complexité du dossier. Une activité transfrontalière, plusieurs associés ou des flux atypiques peuvent entraîner des demandes successives. Répondez précisément et conservez chaque justificatif transmis. Si votre dossier est complet, vous pourrez parfois disposer du compte à distance, mais aucun délai ne doit être considéré comme garanti.
Frais et services à évaluer avant de déposer votre dossier
Mesurer le coût réel de la tenue de compte et des cartes selon votre usage
Ne vous limitez pas au tarif mensuel affiché. Additionnez la carte, les cartes supplémentaires, les opérations incluses et les services optionnels. Une formule peu coûteuse peut devenir chère si votre activité impose de nombreuses transactions ou plusieurs utilisateurs. Vérifiez aussi les surcoûts liés aux fonctionnalités avancées ou aux dépassements de plafond.
Évaluer les virements SEPA, les virements SWIFT et la réception de fonds professionnels
Demandez le prix d’un transfert entrant et sortant, ainsi que la répartition des frais sur le réseau SWIFT. Pour une entreprise, vérifiez aussi les conditions applicables aux encaissements réguliers, aux virements groupés et aux sommes reçues de clients étrangers.
Vérifier les commissions de change, les retraits d’espèces et les plafonds opérationnels
Contrôlez le taux appliqué, la marge de conversion et les éventuels frais fixes. Examinez également les plafonds de retrait, de règlement et de transfert afin d’éviter un blocage lors d’une opération importante. Les promesses de conversion sans surcoût sont souvent limitées à certains montants, jours ou formules. Conservez aussi les justificatifs liés aux retraits hors réseau de votre établissement.
Contrôler les conditions applicables aux comptes d’entreprise et aux opérations transfrontalières
Une société peut subir une tarification différente selon son pays d’immatriculation, ses bénéficiaires et ses flux. Demandez une grille professionnelle écrite avant de transmettre votre dossier. Mettez en regard les tarifs et les prestations incluses avec ceux des alternatives proposées aux entreprises locales.
Quelle solution choisir selon votre situation personnelle ou professionnelle
Particulier français non-résident : privilégier l’accessibilité, les frais et la simplicité des justificatifs
Pour un particulier français, commencez par les établissements dont le parcours d’admission correspond réellement aux non-résidents. LHV, SEB ou Luminor peuvent constituer une première liste d’analyse, sans préjuger de l’acceptation de votre dossier. Votre priorité doit rester la facilité d’utilisation quotidienne, le coût de la carte et la disponibilité de l’assistance.
E-résident : vérifier la cohérence entre votre société, vos flux et la politique KYC de l’établissement
Une société créée par un e-résident doit présenter un fonctionnement compréhensible : clients ciblés, pays concernés, chiffre d’affaires attendu et rôle du dirigeant. Évaluez LHV, Coop et TBB selon leur capacité à comprendre ce modèle. Vous pourrez ainsi identifier les solutions adaptées à une entreprise administrée depuis la France.
Freelance : évaluer les encaissements, les conversions de devises et les outils de facturation
Un freelance privilégiera une interface claire, des encaissements simples et une conversion adaptée à ses clients étrangers. Inbank ou LHV peuvent être étudiées selon la nature exacte de l’activité. Vérifiez également les limites de règlement, l’accompagnement et les possibilités de facturation ou d’export comptable.
Société française : évaluer les paiements SEPA, les transferts transfrontaliers et la documentation fiscale
SEB et Luminor peuvent être mises en regard pour une organisation ayant plusieurs flux européens. Validez la compatibilité avec votre comptabilité française. Les établissements étrangers peuvent demander des explications détaillées sur la substance de l’activité, les bénéficiaires effectifs et le motif de la relation.
Société locale : rechercher une solution adaptée à l’activité et aux bénéficiaires effectifs
Pour une entreprise réellement implantée dans le pays, Coop, Bigbank ou LHV méritent une analyse selon l’activité, les associés et les besoins de financement. Une société locale doit pouvoir expliquer ses clients, ses fournisseurs, son adresse de direction et les flux attendus.
Obligations fiscales françaises et contrôles à effectuer avant la demande
Déclarer un compte détenu à l’étranger selon sa nature et les obligations du résident fiscal français
Si vous êtes résident fiscal français, vérifiez si le compte ouvert dans le pays doit être déclaré avec votre déclaration de revenus. La procédure dépend notamment de la nature du compte et de l’entité qui le tient. Consultez notre guide sur le formulaire 3916-bis avant votre première déclaration.
Distinguer un compte bancaire d’un compte de paiement ou de monnaie électronique
Ne qualifiez pas automatiquement une solution fintech de compte bancaire. Identifiez le prestataire, le contrat applicable et le service fourni, puis confirmez le traitement déclaratif correspondant auprès d’un professionnel. Le statut d’établissement de monnaie électronique, bancaire ou de paiement peut modifier les protections et les obligations applicables.
Conserver les relevés, justificatifs de solde et documents nécessaires à la déclaration fiscale
Archivez relevés, attestations, contrats, historiques de change et justificatifs de clôture. Ce dossier facilite la déclaration et permet d’expliquer les mouvements en cas de demande de l’administration. Conservez également les documents relatifs aux retraits hors réseau et aux conversions de devises.
Analyser la substance économique, l’adresse de direction et les flux avant d’utiliser une structure locale
Une société locale doit correspondre à une activité réelle et documentée. Vérifiez où les décisions sont prises, qui dirige l’entreprise et pourquoi les flux transitent par le territoire. Cette analyse est essentielle avant de retenir une solution parmi les formules disponibles.
Refus de compte, solidité financière et recours en cas de blocage
Identifier les motifs fréquents de refus : résidence, activité, origine des fonds ou incohérence documentaire
Un refus peut résulter d’un profil jugé trop éloigné du marché local, d’une activité insuffisamment documentée ou d’informations contradictoires entre les pièces fournies. Demandez le motif général du rejet avant de présenter une nouvelle candidature auprès des établissements retenus pour Septembre 2026.
Renforcer un dossier rejeté avec un business plan, des contrats et une explication des flux
Préparez une note synthétique reliant votre activité, vos clients, vos fournisseurs, vos prévisions et l’utilisation du compte. Des contrats signés et un calendrier de flux rendent votre modèle plus lisible. Cette préparation peut aussi vous aider à évaluer les solutions et à retenir celle qui correspond davantage à votre situation.
Évaluer l’actionnariat, les résultats publiés, l’accompagnement et la langue des échanges
Avant de retenter la demande, examinez l’identité de l’établissement, ses informations financières publiques, ses canaux d’assistance et la langue des échanges contractuels. Évaluez la solidité de l’acteur, la clarté de ses conditions et la sécurité de vos informations avant de lui transmettre des documents sensibles. Vérifiez également les mesures de sécurité proposées, notamment le chiffrement des échanges et l’authentification forte.
Utiliser la procédure de réclamation interne puis le médiateur ou le superviseur compétent
Conservez les courriels et respectez la procédure de réclamation indiquée au contrat. Sans réponse satisfaisante, identifiez ensuite l’organisme de médiation ou le superviseur compétent. L’assistance doit vous indiquer les étapes à suivre et les délais applicables.
Questions fréquentes sur les établissements locaux, le compte bancaire et le paiement international
Les non-résidents peuvent-ils disposer d’un compte dans le pays ?
Oui, certains établissements acceptent les non-résidents, mais chaque dossier est étudié individuellement. L’acteur peut demander un lien avec le pays, une description détaillée de l’activité, un justificatif d’adresse et des informations sur l’origine des fonds. L’e-résidence ne suffit pas à elle seule pour obtenir ce service.
Quelle différence entre un acteur local et les néobanques disponibles dans le pays ?
Un acteur local propose généralement une relation plus complète, tandis que les solutions numériques et fintechs privilégient souvent les opérations, la gestion multidevise ou les transferts. Évaluez le statut juridique, les coordonnées, la garantie des dépôts, les frais et les prestations avant de choisir.
Les banques mobiles conviennent-elles à une société française ?
Elles peuvent convenir à certains besoins courants, mais une société française doit vérifier l’acceptation des encaissements professionnels, les limites de règlement, les justificatifs demandés et les obligations fiscales. Pour des flux importants ou une activité structurée, un établissement classique peut offrir un accompagnement plus adapté.
Articles récents
- 8 meilleures banques en Estonie : comparatif

- Le meilleur pays d’Europe de l’Est créer son entreprise (2026)
- 4 banques aux Iles Caimans : tarifs, critères et ouverture
- Holding à Londres : structurer un groupe sans illusion fiscale
- 5 Pièges à éviter pour creer une société offshore conforme
- 4 banques suisses pour les Français : tarifs et accès
Laisser un commentaire