

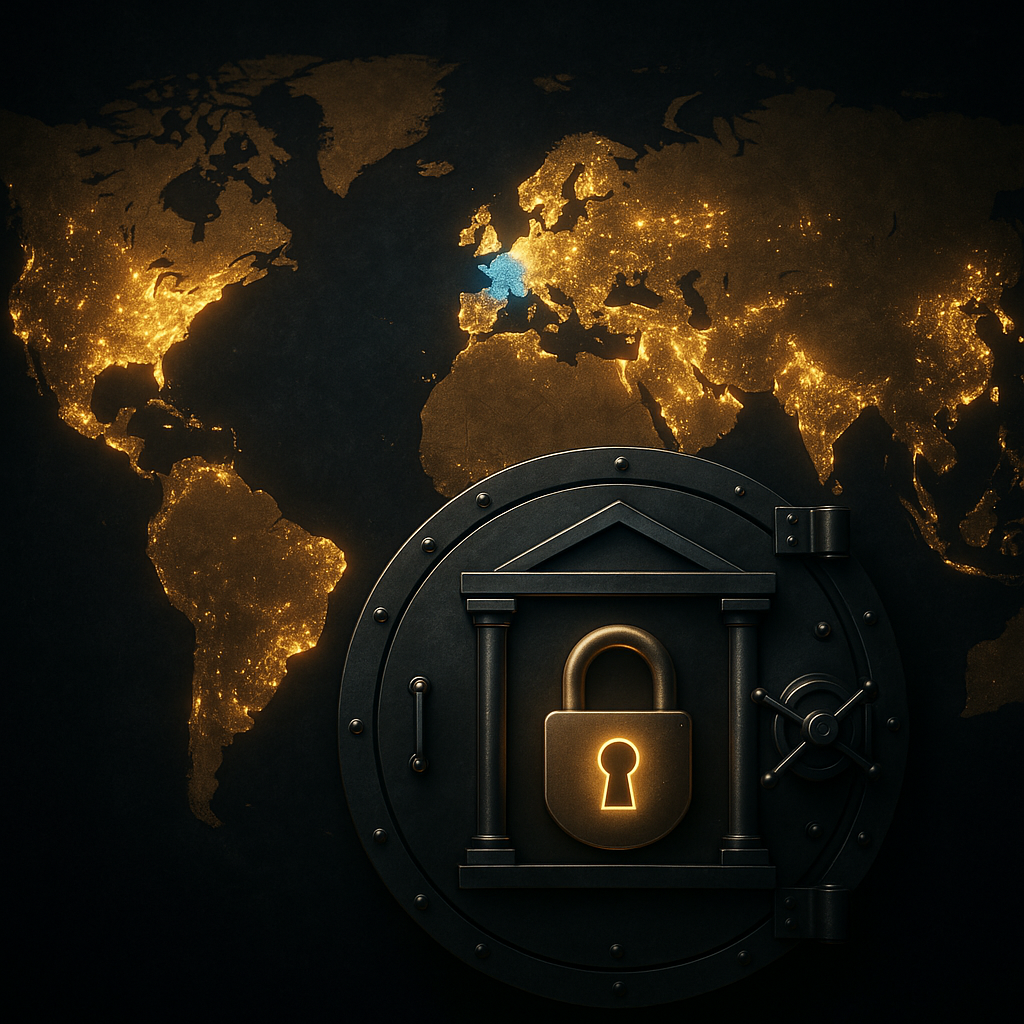
En 2026, plus de 120 pays échangent automatiquement des données bancaires avec la France via le Common Reporting Standard (CRS) de l’OCDE.
Les principaux pays hors CRS sont les États-Unis, qui fonctionnent avec leur propre système FATCA, ainsi que quelques États comme la Géorgie, le Kosovo ou le Guatemala. Avoir un compte dans un pays hors CRS ne dispense pas de le déclarer en France via le formulaire 3916, sous peine d’amendes lourdes. La confidentialité bancaire légale existe encore, mais elle est distincte de la dissimulation fiscale, qui est illégale. Choisir un pays hors CRS relève d’une stratégie de gestion patrimoniale et non d’une échappatoire fiscale.
1. Le fonctionnement du CRS en 2026
Pas le temps ? Obtenez un résumé de l'article :
1.1. Qu’est-ce que le Common Reporting Standard ?
Le Common Reporting Standard (CRS) est un standard mondial d’échange automatique d’informations fiscales, élaboré par l’OCDE et mis en œuvre par plus de 120 juridictions.
1.2. Quelles données sont transmises ?
Chaque année, les institutions financières participantes transmettent à leur administration fiscale locale les données suivantes concernant les comptes détenus par des non-résidents :
- Identité du titulaire : nom, adresse, date de naissance, numéro d’identification fiscale (NIF)
- Numéro de compte
- Solde ou valeur vénale en fin d’année
- Revenus financiers : intérêts, dividendes, produits de cession bruts
Ces informations sont ensuite transmises automatiquement au pays de résidence fiscale du titulaire du compte. La France reçoit donc les données de tout résident fiscal français détenant un compte dans un pays participant au CRS.
2. La liste 2026 des pays qui n’échangent pas automatiquement avec la France
En 2026, on distingue deux catégories de pays non-échangeurs.
2.1. Les États-Unis
Les États-Unis n’ont pas adhéré au CRS. Ils appliquent leur propre régime : le FATCA (Foreign Account Tax Compliance Act).
2.1.1. Le fonctionnement du FATCA
Le FATCA impose aux banques étrangères de signaler les comptes des citoyens et résidents fiscaux américains. En sens inverse, les banques américaines ne transmettent que des informations limitées aux pays partenaires FATCA, selon un standard moins complet que le CRS.
2.1.2. Conséquence pour les résidents fiscaux français
Un résident fiscal français titulaire d’un compte aux États-Unis ne verra pas ses données transmises automatiquement à la France via le CRS. Cependant, cela ne modifie en rien son obligation déclarative française.
2.2. Pays non-signataires ou non-opérationnels du CRS
Voici les principaux pays qui, en 2026, n’ont pas encore mis en œuvre un échange automatique effectif avec la France :
- Géorgie : signataire, mais mise en œuvre partielle, calendrier incertain
- Kosovo : non signataire, aucun accord d’échange automatique actif
- Guatemala : non signataire, pas de participation au standard OCDE
- Certains États du Pacifique : non signataires, volume d’affaires très faible, sans impact pratique
2.3. Les juridictions offshore ont toutes adhéré au CRS
Toutes les juridictions offshore historiques (Îles Caïmans, Seychelles, BVI, Panama, Malte, Luxembourg, Dubaï, Singapour, Hong Kong, etc.) ont adhéré au CRS et échangent désormais automatiquement avec la France. La fameuse confidentialité bancaire offshore a donc considérablement reculé depuis 2017.
3. Ce que signifie concrètement ne pas participer au CRS
3.1. Ce que cela implique
Un pays hors CRS ne transmet pas automatiquement les données à la France. Cela implique :
- Le fisc français ne reçoit pas de notification automatique sur votre compte.
- Votre banque étrangère n’est pas tenue de vous signaler à l’administration française.
3.2. Ce que cela ne signifie pas
Ne pas participer au CRS ne signifie pas :
- Que vous êtes dispensé de déclarer votre compte en France.
- Que le fisc français ne peut jamais obtenir ces informations. Il le peut via une demande d’échange sur demande, en vertu des conventions fiscales bilatérales.
- Que la non-déclaration est sans risque. Les contrôles et redressements sont fréquents, y compris pour des comptes aux États-Unis.
4. L’obligation déclarative française : indépendante et impérative
4.1. Le formulaire 3916-bis
Que le pays participe ou non au CRS, tout résident fiscal français doit déclarer ses comptes bancaires détenus à l’étranger via le formulaire 3916-bis, qui concerne la déclaration des comptes ouverts, détenus, utilisés ou clos à l’étranger.
Ce formulaire doit être joint chaque année à la déclaration de revenus, dans la rubrique des revenus de capitaux mobiliers.
4.2. Les sanctions en cas de non-déclaration
Les sanctions en cas de non-déclaration sont lourdes :
- Amende forfaitaire par compte non déclaré, pouvant aller jusqu’à 1 500 euros par compte, portée à 10 000 euros si le compte est détenu dans un État non coopératif.
- Majoration de 40 % en cas de découverte d’une omission par le fisc.
- Possibilité de taxation d’office sur les sommes non justifiées.
5. La confidentialité bancaire légale : ce qui reste possible
5.1. La protection contre les tiers privés
Votre banque ne peut pas divulguer vos informations à d’autres particuliers ou entreprises sans votre accord. Cette règle est universelle.
5.2. La non-publicité des données fiscales
Même dans les pays participants au CRS, les données échangées restent confidentielles au sein des administrations fiscales. Elles ne sont pas accessibles au public, ni aux créanciers, ni aux concurrents.
5.3. Les juridictions à confidentialité renforcée
Les pays qui maintiennent une confidentialité renforcée sont ceux où :
- Les registres des bénéficiaires effectifs ne sont pas publics.
- Les procédures de levée du secret bancaire sont strictement encadrées.
- La coopération judiciaire internationale est limitée aux cas de fraude avérée.
Dubaï (DIFC), Singapour, Malte et les Îles Caïmans sont des exemples de juridictions qui combinent participation au CRS et confidentialité patrimoniale élevée vis-à-vis des tiers.
6. Questions fréquentes
6.1. La France peut-elle obtenir mes données américaines sans le CRS ?
Oui, par le biais de la coopération fiscale sur demande, prévue par la convention fiscale bilatérale entre la France et les États-Unis. Cette procédure est plus lente et plus ciblée que l’échange automatique, mais elle existe et est régulièrement utilisée.
6.2. Un compte dans un pays hors CRS est-il plus risqué à déclarer ?
Non. La déclaration via le formulaire 3916 est obligatoire, quel que soit le pays. Le risque est uniquement pour ceux qui ne déclarent pas : le fisc peut obtenir les informations par d’autres voies, comme une demande d’assistance administrative ou une enquête.
6.3. Les cryptomonnaies sont-elles concernées par le CRS ?
Partiellement aujourd’hui. Mais la directive DAC8, en cours d’implémentation dans l’Union européenne, étendra le champ du CRS aux actifs cryptographiques à partir de 2027. Les plateformes d’échange devront alors transmettre les données des utilisateurs résidents fiscaux européens.
7. Conclusion
En 2026, la quasi-totalité des places financières mondiales échangent automatiquement avec la France. Les rares pays hors CRS, comme les États-Unis, la Géorgie, le Kosovo ou le Guatemala, ne sont pas des trous noirs fiscaux : ils imposent néanmoins une déclaration obligatoire en France.
L’intérêt d’ouvrir un compte dans un pays hors CRS ne réside pas dans une échappatoire fiscale, mais dans :
- Une diversification géographique.
- Une confidentialité vis-à-vis des tiers.
- Une protection contre les risques politiques ou judiciaires locaux.
Dans tous les cas, la conformité fiscale française reste absolument exigée.
Vous avez un compte à l’étranger ? Vérifiez chaque année votre obligation déclarative. Consultez un avocat fiscaliste ou un expert-comptable spécialisé pour toute question sur votre situation personnelle.
Articles récents
- Le meilleur pays d’Europe de l’Est créer son entreprise (2026)

- 4 banques aux Iles Caimans : tarifs, critères et ouverture
- Holding à Londres : structurer un groupe sans illusion fiscale
- 5 Pièges à éviter pour creer une société offshore conforme
- 4 banques suisses pour les Français : tarifs et accès
- Comparaison salaire moyen Angleterre vs France
Laisser un commentaire