

Vivre en Espagne tout en payant ses impôts en France, c’est la double erreur la plus coûteuse des expatriés français. Devenir résident fiscal espagnol permet d’accéder à une charge fiscale inférieure : barème IRPF à 19% sur les premières tranches, régime Beckham à 24% fixe pendant 6 ans, pas d’ISF à Madrid. Mais sans respecter la règle des 183 jours et les démarches administratives précises, le fisc français maintient son droit d’imposer. Ce guide détaille les critères légaux, la séquence NIE-empadronamiento-certificat, et les pièges du Modèle 720.
En résumé
- Résidence fiscale en Espagne = plus de 183 jours par an ou centre des intérêts économiques en Espagne
- NIE obligatoire avant toute démarche : s’obtient au consulat espagnol en France ou en Espagne
- Régime Beckham : taux fixe 24% sur revenus de source espagnole uniquement, pendant 6 ans
- Modèle 720 obligatoire si biens à l’étranger supérieurs à 50 000 € , sanctions sévères en cas d’omission
Quels critères définissent la résidence fiscale en Espagne ?
Pas le temps ? Obtenez un résumé de l'article :
Qu’est-ce que la résidence fiscale en Espagne ? C’est le lien juridique qui détermine dans quel pays une personne physique est imposée sur l’ensemble de ses revenus mondiaux. Une personne considérée comme résidente fiscale en Espagne est soumise à une obligation fiscale illimitée : elle déclare et paie l’IRPF sur tous ses revenus, quelle que soit leur origine. À l’inverse, les impôts pour les non-résidents (IRNR) ne s’appliquent qu’aux revenus de source espagnole, à des taux forfaitaires distincts.
La détermination de la résidence fiscale en Espagne repose sur trois critères alternatifs définis par la Ley del IRPF. Le premier : passer plus de 183 jours par an en Espagne, jours passés en Espagne comptés sur l’année civile. Le second : avoir le centre de ses intérêts économiques en Espagne, c’est-à-dire que la majorité des revenus y est générée ou que le siège d’activité principal s’y trouve. Le troisième : présomption liée au conjoint ou aux enfants mineurs fiscalement résidents en Espagne.
Ces critères sont alternatifs : un seul suffit pour être considéré comme résident fiscal espagnol. Un contribuable peut être considéré comme résident fiscal en Espagne sans avoir atteint 183 jours si ses intérêts économiques en Espagne dépassent ceux détenus en France. Une personne mariée dont le foyer se trouve en Espagne sera présumée être considérée comme résidente fiscale en Espagne, sauf preuve contraire. Les résidents fiscaux espagnols sont imposés sur leurs revenus mondiaux, les non-résidents uniquement sur leurs revenus de source espagnole.
Le statut de résident fiscal en Espagne se distingue du statut administratif de résident UE. S’installer en Espagne en tant que citoyen français ne rend pas automatiquement résident fiscal espagnol : c’est la présence physique effective et la localisation des intérêts économiques dans le pays qui déclenchent les obligations fiscales en Espagne, pas le simple enregistrement administratif.
Quels sont les critères pour être considéré comme résident fiscal en Espagne ? Passer plus de 183 jours par an sur le territoire suffit. À défaut, avoir ses intérêts économiques principaux en Espagne déclenche aussi le statut. La présomption du conjoint fiscalement résident constitue un troisième critère rarement utilisé mais légalement valable.
La règle des 183 jours : comment elle est calculée en pratique
Une personne physique est considérée comme résidente fiscale en Espagne si elle remplit l’un des critères suivants (ils sont alternatifs) :
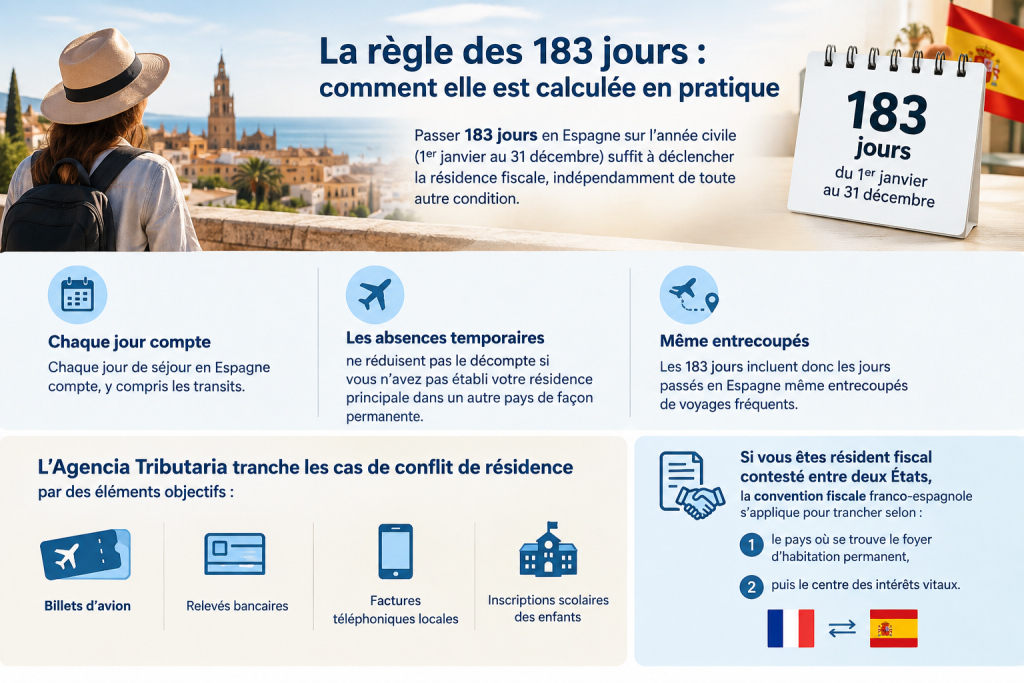
- Elle passe plus de 183 jours (soit 184 jours ou plus) sur le territoire espagnol au cours de l’année civile (du 1er janvier au 31 décembre).
- Le centre principal ou la base de ses activités ou intérêts économiques se trouve en Espagne.
- Présomption (réfragable) : son conjoint non séparé légalement et ses enfants mineurs à charge résident habituellement en Espagne.
Calcul des 183 jours :
- L’année de référence est strictement l’année civile.
- Tout jour de présence physique compte, même partiel (jour d’arrivée et jour de départ inclus).
- Les absences sporadiques (voyages, déplacements professionnels, séjours temporaires à l’étranger) sont comptées comme jours de présence en Espagne, sauf si le contribuable prouve qu’il était résident fiscal dans un autre pays pendant ces absences (généralement via un certificat de résidence fiscale étranger).
- Les séjours en transit qui impliquent un passage par les contrôles d’immigration ou de douane comptent en principe.
- Exception limitée : les séjours temporaires en Espagne liés à des accords de coopération culturelle ou humanitaire à titre gratuit avec les administrations publiques espagnoles ne sont pas comptabilisés.
Les déplacements professionnels ne sont donc pas automatiquement déduits. Un cadre qui effectue 60 jours de missions à l’étranger depuis une base en Espagne reste résident fiscal si son foyer permanent ou son centre d’intérêts se trouve en Espagne.
L’Agencia Tributaria s’appuie sur des éléments objectifs pour vérifier la présence : billets d’avion, relevés bancaires géolocalisés, factures de téléphone, inscriptions scolaires, consommation d’électricité, etc.
2. Conflit de résidence entre la France et l’Espagne
Lorsqu’une personne remplit les critères de résidence fiscale dans les deux pays, la convention fiscale franco-espagnole du 10 octobre 1995 s’applique. Les critères de départage (tie-breaker rules) sont appliqués dans l’ordre suivant :
- Foyer d’habitation permanent.
- Centre des intérêts vitaux (liens personnels et économiques les plus étroits).
- Lieu de séjour habituel.
- Nationalité.
- En dernier recours, accord amiable entre les deux administrations fiscales.
3. Cas particuliers : Andorre, Monaco et juridictions à faible imposition
L’Espagne peut reconnaître la non-résidence si le contribuable prouve une résidence fiscale effective dans un État tiers disposant d’une convention ou d’un accord d’échange d’informations.
Andorre et Monaco ne sont plus classés comme « paraísos fiscales » (ils ont été retirés des listes après la conclusion d’accords d’échange d’informations). Cependant, l’administration fiscale espagnole reste particulièrement vigilante et exige des preuves solides de résidence effective (centre de vie réel, présence effective, liens économiques et familiaux), et non un simple certificat formel.
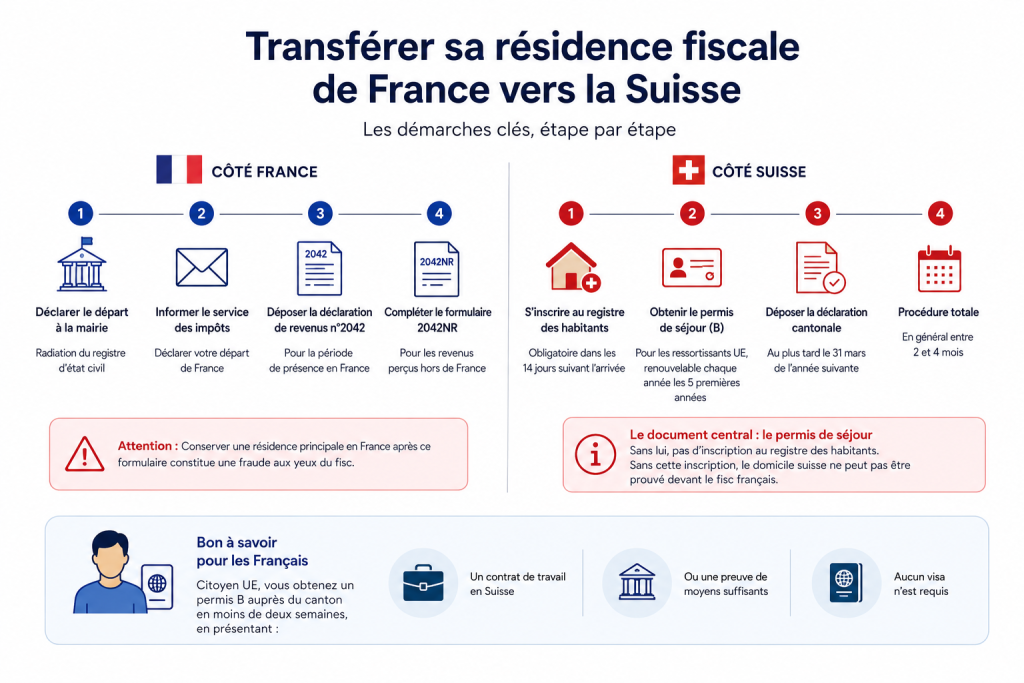
4. Démarches administratives pour devenir résident fiscal espagnol (citoyen français / UE)
Les démarches suivent un ordre logique. Certaines étapes sont indispensables avant d’autres.
Étape 1 – Obtenir le NIE (Número de Identificación de Extranjero)
Identifiant fiscal indispensable pour ouvrir un compte bancaire, signer un acte notarié, s’inscrire à la Seguridad Social ou déposer une déclaration IRPF.
Il peut être demandé :
- Au consulat espagnol en France (délai habituel de 2 à 6 semaines),
- Ou directement en Espagne auprès de la Policía Nacional / Oficina de Extranjería.
Étape 2 – Empadronamiento (inscription au padrón municipal)
Inscription obligatoire au registre des habitants de la mairie (ayuntamiento) du lieu de résidence effective.
Documents principaux : contrat de location ou titre de propriété + pièce d’identité.
Cette inscription officialise le domicile et est requise pour de nombreuses démarches ultérieures (santé, école, certificat de résidence fiscale, certificat d’enregistrement UE).
Étape 3 – Certificat d’enregistrement en tant que citoyen de l’UE (si séjour > 3 mois)
Pour les citoyens de l’UE qui restent plus de trois mois, inscription au Registro Central de Extranjeros et obtention du Certificado de Registro de Ciudadano de la Unión (souvent appelé « NIE vert »).
Étape 4 – Certificat de résidence fiscale
Délivré par l’Agencia Tributaria.
Il atteste officiellement du statut de résident fiscal espagnol et est indispensable pour justifier le changement de résidence auprès de l’administration fiscale française.
Il peut être demandé en ligne (via Cl@ve ou certificat électronique) ou en administration, une fois que les conditions de résidence sont remplies (généralement après avoir dépassé les 183 jours ou prouvé le centre d’intérêts économiques).
5. Synthèse pour un citoyen français
Un citoyen français (citoyen de l’UE) s’installe librement en Espagne, sans visa.
Le parcours type est le suivant :
- Obtention du NIE,
- Installation effective + empadronamiento,
- Inscription au Registro Central de Extranjeros (si séjour > 3 mois),
- Après remplissage des conditions de résidence fiscale (183 jours ou centre d’intérêts), demande du certificat de résidence fiscale auprès de l’Agencia Tributaria.
La résidence fiscale s’apprécie pour l’année civile entière : une personne est résidente ou non-résidente pour toute l’année, sans fractionnement en droit interne espagnol (sous réserve des règles conventionnelles éventuelles la première année de déménagement).
Les avantages fiscaux pour les Français : IRPF, régime Beckham, absence d’ISF
Le système fiscal espagnol est progressif mais plus favorable que la fiscalité France sur les tranches intermédiaires. L’IRPF démarre à 19% jusqu’à 12 450 € de revenus annuels, 24% jusqu’à 20 200 €, 30% jusqu’à 35 200 €, puis monte progressivement jusqu’à 47% au-delà de 300 000 €. Un revenu de 80 000 € supporte environ 26-28% d’IRPF moyen contre 30% de TMI en France, sans les prélèvements sociaux français (17,2%). Investir en Espagne ou y déplacer son activité professionnelle permet en outre d’accéder à un plan fiscal structuré sur plusieurs années.
Le régime Beckham (Régimen especial para trabajadores desplazados) est le statut le plus attractif pour les expatriés s’installant en Espagne. Accessible aux personnes n’ayant pas résidé en Espagne lors des 5 années précédentes, il permet d’être imposé en tant que résident fiscal espagnol sur les seuls revenus de source espagnole, à un taux fixe de 24%, pendant 6 ans. Les dividendes, loyers et plus-values générés hors d’Espagne échappent à l’imposition espagnole sous ce régime. Un achat en Espagne (résidence principale ou bien locatif) est souvent la première étape concrète pour ancrer la résidence et optimiser la fiscalité globale.
L’Espagne n’applique pas d’impôt sur la fortune au niveau national depuis 2022. La Comunidad de Madrid l’a supprimé ; d’autres régions maintiennent un taux symbolique. Tant que résident fiscal à Madrid, un contribuable fortuné ne paie aucun ISF sur son patrimoine mondial, contrairement à la France où l’IFI frappe les patrimoines immobiliers supérieurs à 1,3 million €.
Pour les entrepreneurs qui souhaitent évaluer leur charge fiscale réelle selon différentes juridictions européennes, comparer l’Espagne avec Andorre ou Dubaï permet d’identifier la destination optimale selon le profil de revenus et le patrimoine.
Comment éviter la double imposition entre la France et l’Espagne ?
La convention fiscale franco-espagnole signée en 1995 définit les règles de départage lorsque les deux États revendiquent simultanément le droit d’imposer. Sans elle, un résident fiscal espagnol de nationalité française subirait une double imposition sur ses revenus entre la France et l’Espagne. Ce texte prévaut sur les législations nationales.
La cascade de critères applique : foyer d’habitation permanent, centre des intérêts vitaux, séjour habituel, nationalité. En pratique, pour être reconnu résident fiscal espagnol par les deux administrations, il faut avoir vendu ou résilié son logement français, transféré son compte bancaire principal en Espagne, et obtenu le certificat de résidence fiscale auprès de l’Agencia Tributaria. L’administration fiscale française accepte ce document comme preuve.
L’exit tax s’applique lors du départ vers l’Espagne. Tout résident fiscal français détenant des participations supérieures à 800 000 € ou représentant plus de 50% du capital d’une société déclenche une imposition sur les plus-values latentes. L’Espagne étant membre de l’UE, un sursis de paiement automatique est accordé jusqu’à la cession réelle des titres.
Comment éviter la double imposition France-Espagne ? Obtenir le certificat de résidence fiscale espagnol, déclarer le départ au service des impôts français, et invoquer la convention fiscale franco-espagnole de 1995 pour les revenus perçus des deux côtés de la frontière. Sans ce certificat, la France conserve son droit d’imposition.
Modèle 720 : l’obligation déclarative des biens étrangers à connaître
Tout résident fiscal espagnol doit déclarer ses biens situés à l’étranger via le Modèle 720 si leur valeur dépasse 50 000 € par catégorie : comptes bancaires, valeurs mobilières (actions, obligations, assurance-vie), biens immobiliers. Un appartement situé en Espagne n’entre pas dans cette déclaration — seuls les actifs hors d’Espagne sont concernés. Cette obligation surprend la majorité des Français qui s’installent avec un patrimoine immobilier ou financier bien en France ou dans d’autres pays.
Le Modèle 720 se dépose avant le 31 mars de l’année suivant l’installation. Il ne génère aucune imposition supplémentaire : il s’agit d’une déclaration patrimoniale, pas d’une taxation. Son but est d’informer l’Agencia Tributaria de l’existence de ces actifs pour contrôler leur cohérence avec les revenus déclarés à l’IRPF. La distinction résident ou non-résident est ici déterminante : un non-résident en Espagne n’est pas soumis au Modèle 720.
Les sanctions pour omission restent significatives après la décision de la CJUE de 2022 : entre 1 500 € et 10 000 € par bien non déclaré. Un Français installé en Espagne avec une assurance-vie de 150 000 € en France, un appartement locatif valorisé à 200 000 € et un portefeuille actions de 60 000 € doit déclarer les trois catégories si chacune dépasse 50 000 €.
Pour les entrepreneurs qui souhaitent structurer leurs actifs dans une juridiction sans équivalent du Modèle 720, créer une société en Andorre offre une alternative à 10% d’IS, sans obligation déclarative patrimoniale équivalente.
Espagne ou Andorre : quelle résidence fiscale pour les Français ?
Pourquoi devenir résident fiscal en Espagne plutôt qu’en Andorre ? Les deux destinations sont géographiquement proches mais fiscalement distinctes. Ce comparatif s’adresse aux Français qui souhaitent quitter la France tout en restant dans un environnement latin et européen.
L’Espagne impose les résidents fiscaux sur leur revenu mondial selon un barème progressif (jusqu’à 47%), avec le régime Beckham comme fenêtre d’optimisation à 24% pendant 6 ans. L’Andorre applique un impôt sur le revenu à taux fixe de 10% (exonération totale en dessous de 24 000 € annuels) sans distinction source locale ou étrangère. Pour un entrepreneur réalisant 200 000 € de revenus, la charge fiscale représente environ 48 000 € en Espagne sous Beckham contre 17 600 € en Andorre.
L’Espagne offre une infrastructure incomparable : aéroports internationaux, réseau bancaire complet, système de santé universel, francophones en Espagne nombreux dans les zones côtières. L’Andorre impose une présence physique de 183 jours sur un territoire de 468 km², sans accès direct à l’UE et sans accord Schengen complet. Pour un conseiller fiscal, le choix dépend en priorité du profil de revenus et de la mobilité professionnelle.
Pour les entrepreneurs considérant l’Andorre comme pays de résidence, l’immatriculation d’une société en Andorre nécessite un capital minimum de 3 000 €, une procédure spécifique et un conseiller local agréé.
Comment puis-je devenir résident fiscal espagnol ? Passer plus de 183 jours par an en Espagne, obtenir le NIE, s’inscrire à la mairie locale, et demander le certificat de résidence fiscale espagnol auprès de l’Agencia Tributaria. Déclarer simultanément le départ au fisc français pour éviter la double imposition.
Pour évaluer votre situation fiscale et choisir entre l’Espagne, l’Andorre ou d’autres juridictions, notre équipe spécialisée vous répond sous 48h.
Articles récents
- Banque extraterritoriale : 6 solutions à comparer avant d’agir

- Terminal de paiement offshore : choisir une solution conforme
- Rendre un compte bancaire insaisissable : ce que protège le SBI
- Lituanie vs Lettonie comparatif : quel pays choisir ?
- 3 meilleures banques en France ? Frais et services comparés
- 8 meilleures banques en Estonie : comparatif
Laisser un commentaire