


Ouvrir un compte bancaire en Angleterre constitue une étape essentielle pour tout expatrié, non-résident ou nouvel arrivant souhaitant s’installer, travailler ou étudier au Royaume-Uni. Que vous soyez étudiant international, salarié en mutation, entrepreneur ou retraité, disposer d’un compte bancaire local facilite votre quotidien : paiements, virements, gestion de budget et accès aux services britanniques.
Quelle banque vous convient le mieux ?
Répondez à 4 questions rapides pour obtenir une recommandation personnalisée.
1. Quel est votre statut actuel ?
Pourquoi ouvrir un compte bancaire en Angleterre ?
Pas le temps ? Obtenez un résumé de l'article :
Ouvrir un compte bancaire en Angleterre offre de nombreux avantages pratiques et financiers, adaptés à tout type de profil : expatriés, non-résidents, étudiants ou professionnels. D’abord, disposer d’un compte UK vous permet de recevoir facilement des virements locaux, d’éviter les frais de change élevés sur vos opérations courantes et d’accéder à l’ensemble des services bancaires britanniques (prélèvements, paiement sans contact, etc.).
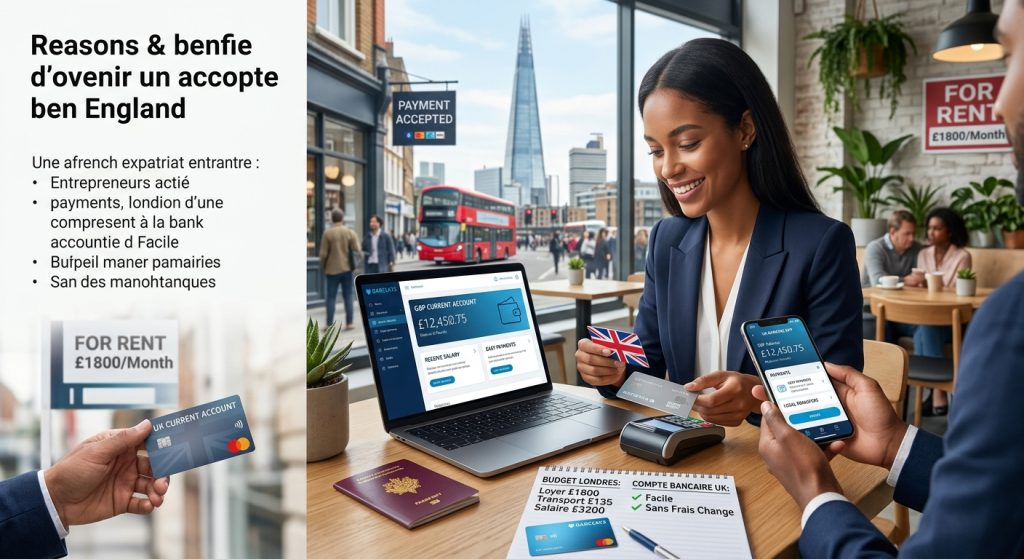
- Un compte bancaire en Angleterre facilite aussi l’organisation de votre budget, que ce soit pour louer un logement, percevoir votre salaire ou payer vos abonnements (téléphonie, énergie).
- Les entrepreneurs souhaitant développer leurs activités au Royaume-Uni peuvent également envisager de créer une société en Angleterre avant d’ouvrir un compte bancaire professionnel. Cette approche facilite souvent les démarches bancaires et offre des avantages fiscaux intéressants pour les non-résidents
- Enfin, ouvrir un compte bancaire UK est indispensable pour rassurer les propriétaires, organismes d’assurance ou employeurs, rendant votre installation beaucoup plus fluide. En résumé, c’est le premier pas pour votre intégration et la meilleure façon d’optimiser vos finances lors d’une expatriation au Royaume-Uni.
Pièces et documents requis pour l’ouverture d’un compte
La liste des documents nécessaires pour l’ouverture d’un compte bancaire en Angleterre varie selon le statut (résident, non-résident, étudiant), mais certains justificatifs restent indispensables :
Documents d’identité obligatoires :
- Passeport en cours de validité (ou carte d’identité pour les ressortissants concernés)
- Visa ou permis de séjour si requis par votre nationalité
- Justificatif de domicile récent (facture d’électricité, contrat de location, attestation de l’université, lettre d’employeur…)
- Attestation d’activité (contrat de travail, lettre d’inscription universitaire pour les étudiants)
Pour les non-résidents ou nouveaux arrivants, le justificatif de domicile s’avère souvent problématique.
Astuce : certaines banques acceptent les lettres de votre université, des quittances de l’auberge de jeunesse, voire une attestation d’hébergement temporaire accompagnée d’un courrier de votre employeur. Des sociétés spécialisées (ex : UK Postbox) proposent aussi une adresse de correspondance utilisable lors de la phase d’ouverture.
Les banques digitales et néobanques (voir plus bas) requièrent parfois uniquement un selfie vidéo et un document d’identité, simplifiant l’accès pour les étrangers. Néanmoins, post-Brexit, attendez-vous à davantage de vigilance sur votre statut migratoire, particulièrement si vous êtes citoyen de l’UE.
Étapes pratiques pour ouvrir un compte bancaire au Royaume-Uni
La procédure pour ouvrir un compte au Royaume-Uni reste globalement standardisée, même si les conditions varient d’une banque à l’autre et selon votre situation.
Procédure étape par étape :
- Choisir la banque adaptée à votre profil (voir comparatif plus bas)
- Prendre rendez-vous en ligne ou sur place (sauf pour certaines néobanques qui fonctionnent 100% à distance)
- Préparer l’ensemble des documents nécessaires (voir section précédente)
- Soumettre votre dossier lors du RDV ou via la plateforme digitale
- Attendre la vérification et validation de la banque (délai de 24h à 2 semaines selon l’établissement)
- Réception de votre IBAN, carte bancaire, et accès aux services en ligne
Démarches sur place : La méthode classique consiste à se rendre dans une agence physique, idéalement à proximité de votre nouveau domicile ou université. Cela permet d’obtenir des conseils personnalisés et parfois une ouverture plus rapide.
Ouvrir un compte à distance : De plus en plus d’établissements proposent la souscription en ligne, avec vérification d’identité via visioconférence ou envoi digital des pièces justificatives. C’est l’option la plus populaire parmi les non-résidents ou expatriés qui souhaitent anticiper avant leur arrivée.
Post-Brexit : Les restrictions se sont renforcées pour certains profils européens, mais des solutions existent (banques digitales, comptes multidevises, partenaires universitaires, etc.), présentées plus bas.
Ouverture de compte pour non-résidents
Les non-résidents ou expatriés rencontrent souvent des obstacles : refus d’ouverture sans adresse locale, niveaux de justificatifs plus élevés, sélection stricte des clients. Cependant, certaines banques acceptent volontiers les étrangers, même sans résidence officielle au Royaume-Uni.
Solutions pour non-résidents :
- HSBC Expat : ouverture possible depuis l’étranger, en GBP ou devises, mais justificatifs de revenus/domicile souvent exigés
- Lloyds International : adapté aux cadres/expatriés, frais parfois élevés
- Banques digitales comme Revolut, Wise, Monese : plus souples sur la preuve d’adresse
Conseil : Les expatriés ayant déjà un compte dans une banque multinationale (ex : HSBC, Barclays) bénéficient souvent d’une procédure accélérée en sollicitant des services d’accompagnement. N’hésitez pas à comparer les frais de tenue de compte, accessibilité mobile et conditions d’éligibilité.
Ouverture de compte pour étudiants et professionnels étrangers
Pour les étudiants, la plupart des grandes banques britanniques disposent d’offres spécifiques, incluant parfois des avantages comme la gratuité des frais, une carte sans contact ou des partenariats avec des universités (ex : Student Account chez Barclays ou HSBC).
Les documents attendus sont généralement : passeport, lettre d’acceptation à l’université, justificatif de logement étudiant. Le processus est parfois simplifié lors des journées d’intégration sur les campus.
Pour les professionnels étrangers, mutés par leur entreprise ou en stage, une lettre d’embauche et un contrat de travail sont des sésames précieux. Certaines banques proposent un « International Account Opening » pour faciliter la mobilité des salariés qualifiés.
Comparatif des principales banques en Angleterre 2026
| Banque / Service | Type | Frais de tenue (compte de base) | Documents / exigences principales | Accessibilité non-résidents / étrangers | Délai d’ouverture typique | Points forts / limites | Sources principales |
|---|---|---|---|---|---|---|---|
| HSBC UK (compte courant standard) | Banque traditionnelle | 0 £ / mois | Passeport + preuve d’adresse UK (facture < 3-4 mois, bail, lettre employeur/université) + statut migratoire si besoin | Moyen. Possible pour nouveaux arrivants avec adresse UK ou lettre uni/employeur. Ouverture depuis l’étranger limitée | 3-14 jours | Réseau d’agences large, offres étudiants. Critères stricts sur l’adresse | hsbc.co.uk |
| HSBC Expat (Jersey) | Banque internationale / offshore | 0 £ si critères respectés (sinon frais de sous-financement) | Passeport + preuve d’adresse (souvent étrangère) + source de fonds. Critères d’éligibilité élevés | Bonne pour non-résidents aisés | 5-15 jours | Multi-devises, adapté aux expatriés mobiles. Minimum élevé : ~£75 000 d’épargne/investissements sous 3 mois ou salaire ≥ £120 000 ou déjà Premier | expat.hsbc.com |
| Barclays (compte standard / student) | Banque traditionnelle | 0 £ / mois (standard) | Passeport + preuve d’adresse UK + historique d’adresses souvent demandé. Student : résidence UK ≥ 3 ans dans de nombreux cas | Faible à moyenne. Difficile sans adresse UK. International Banking = minimums élevés (~£25k-£100k) | 3-10 jours | Bonne app, offres étudiants (mais restrictives pour internationaux). Peu flexible non-résidents | barclays.co.uk |
| Lloyds | Banque traditionnelle | 0-£ quelques livres selon compte | Preuve d’adresse UK + ID + statut migratoire | Modérée. Strict sur l’adresse UK | 7-14 jours | Fiable, réseau correct. Moins flexible pour non-résidents | Sites Lloyds + guides 2026 |
| Monzo | Néobanque (vraie banque UK, licence PRA) | 0 £ (compte de base) | Passeport/ID + résidence UK à temps plein + adresse UK (pour envoi carte). Preuve d’adresse parfois demandée | Faible pour non-résidents purs. Acceptable nouveaux arrivants avec adresse temporaire | Quelques heures à 1-2 jours | Excellente app, FSCS jusqu’à £120k, très populaire. Exige de vivre au UK | monzo.com/help |
| Revolut | Néobanque / e-money | 0 £ (Standard) | ID (passeport) + selfie. Preuve d’adresse parfois demandée selon pays/plan | Très bonne. Ouverture souvent possible sans adresse UK (surtout Standard). Disponible dans de nombreux pays | < 24 h | Multi-devises excellent, très rapide. Protection par safeguarding (pas toujours FSCS plein). Pas de guichet | revolut.com + Help Centre |
| Wise | Service de paiement multi-devises (e-money) | 0 £ (compte de base) | ID + preuve d’adresse (peut être étrangère dans de nombreux cas) | Excellente pour non-résidents. Sort code + account number UK disponibles | 1-2 jours | Excellent pour transferts internationaux (taux mid-market). IBAN/sort code UK. Moins de services « banque » classiques (crédits limités) | wise.com |
| Monese | Néobanque / e-money | 0 £ (Simple) à ~£5-15 selon plan | ID + selfie vidéo. Pas d’adresse UK obligatoire. Résidence EEE/UK | Très bonne pour non-résidents / nouveaux arrivants (surtout EEE) | Quasi-instantané | Spécialement conçue pour étrangers/expats. Pas de FSCS (safeguarding). Plans payants pour plus de fonctionnalités | monese.com |
Banques traditionnelles : atouts et contraintes
Les banques traditionnelles comme HSBC, Lloyds et Barclays restent réputées pour leur solidité, leur large réseau d’agences et l’accès plus facile aux crédits, prêts immobiliers et produits d’épargne classiques. Elles offrent une gamme complète de services (chèques, découverts, assurance…) et une présence physique utile pour les démarches importantes.
Leur principal inconvénient reste l’exigence quasi systématique d’un justificatif de domicile britannique récent (facture, bail, lettre d’employeur ou d’université). Les contrôles sont plus stricts pour les non-résidents et les nouveaux arrivants, surtout depuis le Brexit. Certaines agences disposent de conseillers « International Banking », mais l’accès dépend fortement de votre nationalité, de votre visa et de votre situation. Les délais d’ouverture peuvent s’allonger si le dossier nécessite des vérifications supplémentaires, et les frais (surtout à l’étranger) ne sont pas toujours les plus compétitifs.
Banques en ligne et néobanques : alternatives plus flexibles
Les néobanques et services digitaux (Monzo, Revolut, Wise, Monese…) ont largement simplifié l’accès bancaire au Royaume-Uni. L’ouverture se fait souvent en quelques minutes ou heures via smartphone, avec vérification d’identité par selfie ou vidéo. Beaucoup proposent un sort code + account number britannique (et parfois multi-devises), ce qui les rend particulièrement pratiques pour les nouveaux arrivants, étudiants et non-résidents.
Points à retenir sur les principaux acteurs (données 2025-2026)
- Revolut : très forte croissance (plus de 68 millions de clients retail fin 2025, bénéfices records). Excellent pour les multi-devises et les transferts. L’ouverture reste souple, même sans adresse UK dans de nombreux cas.
- Monzo : banque britannique à part entière (protection FSCS), très appréciée pour son application. Elle exige généralement de résider au Royaume-Uni et une adresse UK. Valorisation et revenus en forte hausse (plus de 12-15 millions de clients selon les périodes). Expansion européenne en cours.
- Wise et Monese : particulièrement adaptés aux non-résidents. Wise excelle pour les transferts internationaux à taux avantageux ; Monese accepte souvent les profils sans adresse UK fixe (résidents EEE/UK).
Ces solutions n’imposent généralement pas de minimum de revenus et permettent de gérer l’essentiel à distance. Elles sont idéales en phase d’arrivée ou en complément.
Limites à connaître
Absence fréquente de prêts classiques ou de découverts importants au démarrage, pas de guichets physiques, et protection des fonds parfois limitée au safeguarding (et non au FSCS complet) selon le statut de l’établissement. Pour un usage quotidien de base ou en attendant un compte high-street, elles restent un excellent choix.
Focus post-Brexit : difficultés et solutions actualisées
Depuis le Brexit, les contrôles sur le statut migratoire se sont renforcés. Les banques classiques exigent plus souvent un visa valide, une adresse UK et des justificatifs solides. L’accès au crédit ou au découvert est généralement limité les premiers mois.
Bonnes pratiques actuelles
- Commencez par une solution digitale souple (Revolut, Wise ou Monese) qui accepte une adresse étrangère ou temporaire.
- Pour ouvrir un compte sans justificatif de domicile UK, Wise et Revolut restent parmi les options les plus accessibles (elles demandent tout de même une preuve d’adresse dans un pays supporté).
- Basculez vers une banque traditionnelle dès que vous disposez d’un contrat de location, d’une lettre d’employeur ou d’université.
- HSBC Expat et les offres International de Barclays existent, mais elles ciblent surtout les profils avec revenus ou actifs élevés : vérifiez toujours les critères exacts avant de postuler.
En cas de difficulté, les comptes multi-devises (Wise, Revolut) permettent de recevoir des paiements en GBP, de payer un loyer et de gérer les virements internationaux de façon légale et pratique.
Checklist recommandée
- Préparez vos documents (passeport valide, justificatifs numériques, lettre d’université ou d’employeur, visa/eVisa si applicable).
- Choisissez la solution adaptée à votre statut (voir le tableau comparatif).
- Vérifiez la compatibilité de votre visa avec les exigences de la banque.
- Activez un compte digital en parallèle pour garder la main sur vos virements internationaux.
Stratégies utiles
- Anticipez et validez vos justificatifs avant le rendez-vous ou l’inscription en ligne.
- Privilégiez les ouvertures à distance avant le départ si vous n’avez pas encore d’adresse UK.
- Comptez des délais plus longs en période de forte demande (rentrée universitaire, été).
- Utilisez une néobanque en solution temporaire (Revolut, Wise, Monese) le temps que votre dossier high-street aboutisse.
FAQ sur l’ouverture d’un compte bancaire en Angleterre
Peut-on ouvrir un compte sans justificatif de domicile ?
Oui, via certaines néobanques (Monese, Revolut) ou avec une attestation de votre université/employeur. Mais les banques classiques exigent un document officiel (facture, preuve de bail, etc.)
Quelles solutions pour les Français post-Brexit ?
Privilégiez les néobanques ou Wise en première étape. Obtenez rapidement une lettre de votre employeur ou université, puis passez à une banque classique dès votre installation confirmée.
Quel est le délai moyen pour ouvrir un compte UK ?
Entre 24h (Monzo, Revolut) et 10 jours ouvrés (Barclays, HSBC) selon la banque choisie et la complétude de votre dossier.
Les banques en ligne acceptent-elles les non-résidents ?
Oui, la plupart des néobanques (Monese, Revolut, Wise) sont conçues justement pour les non-résidents ou expatriés, sans adresse fixe au Royaume-Uni.
Comment transférer des fonds depuis la France sur mon compte britannique ?
Utilisez les services multidevises (Wise, Revolut), qui proposent des taux de change avantageux avec frais réduits ; ou un virement SEPA si votre banque UK le permet encore.
Synthèse et ressources utiles
Ouvrir un compte bancaire en Angleterre reste une étape clé, parfois source de stress pour les expatriés, non-résidents ou étudiants. Préparez soigneusement vos documents, privilégiez une banque adaptée à votre statut et anticipez les changements post-Brexit.
Tendances 2025 à retenir :
- Les banques digitales les plus rentables comme Revolut, Wise et NuBank continueront de croître
- Monzo has an AI-driven self-service system that customers can use to resolve non-complex queries and tasks
- L’IA et les services premium deviennent des critères de différenciation
Ressources officielles :
- Guide officiel UK sur l’ouverture d’un compte bancaire
- HSBC UK | Monzo | Wise | Monese
- Notre guide expatriation UK
- Conseils pour votre installation en Angleterre
- Comparatif des banques européennes pour expatriés
Besoin d’aide personnelle ? Contactez-nous ou téléchargez notre checklist PDF pour préparer votre dossier étape par étape.
Besoin d’aide personnelle ? Contactez-nous
Articles récents
- Le meilleur pays d’Europe de l’Est créer son entreprise (2026)

- 4 banques aux Iles Caimans : tarifs, critères et ouverture
- Holding à Londres : structurer un groupe sans illusion fiscale
- 5 Pièges à éviter pour creer une société offshore conforme
- 4 banques suisses pour les Français : tarifs et accès
- Comparaison salaire moyen Angleterre vs France
Laisser un commentaire